
Todo sobre préstamos a hijos sin impuestos: guía legal
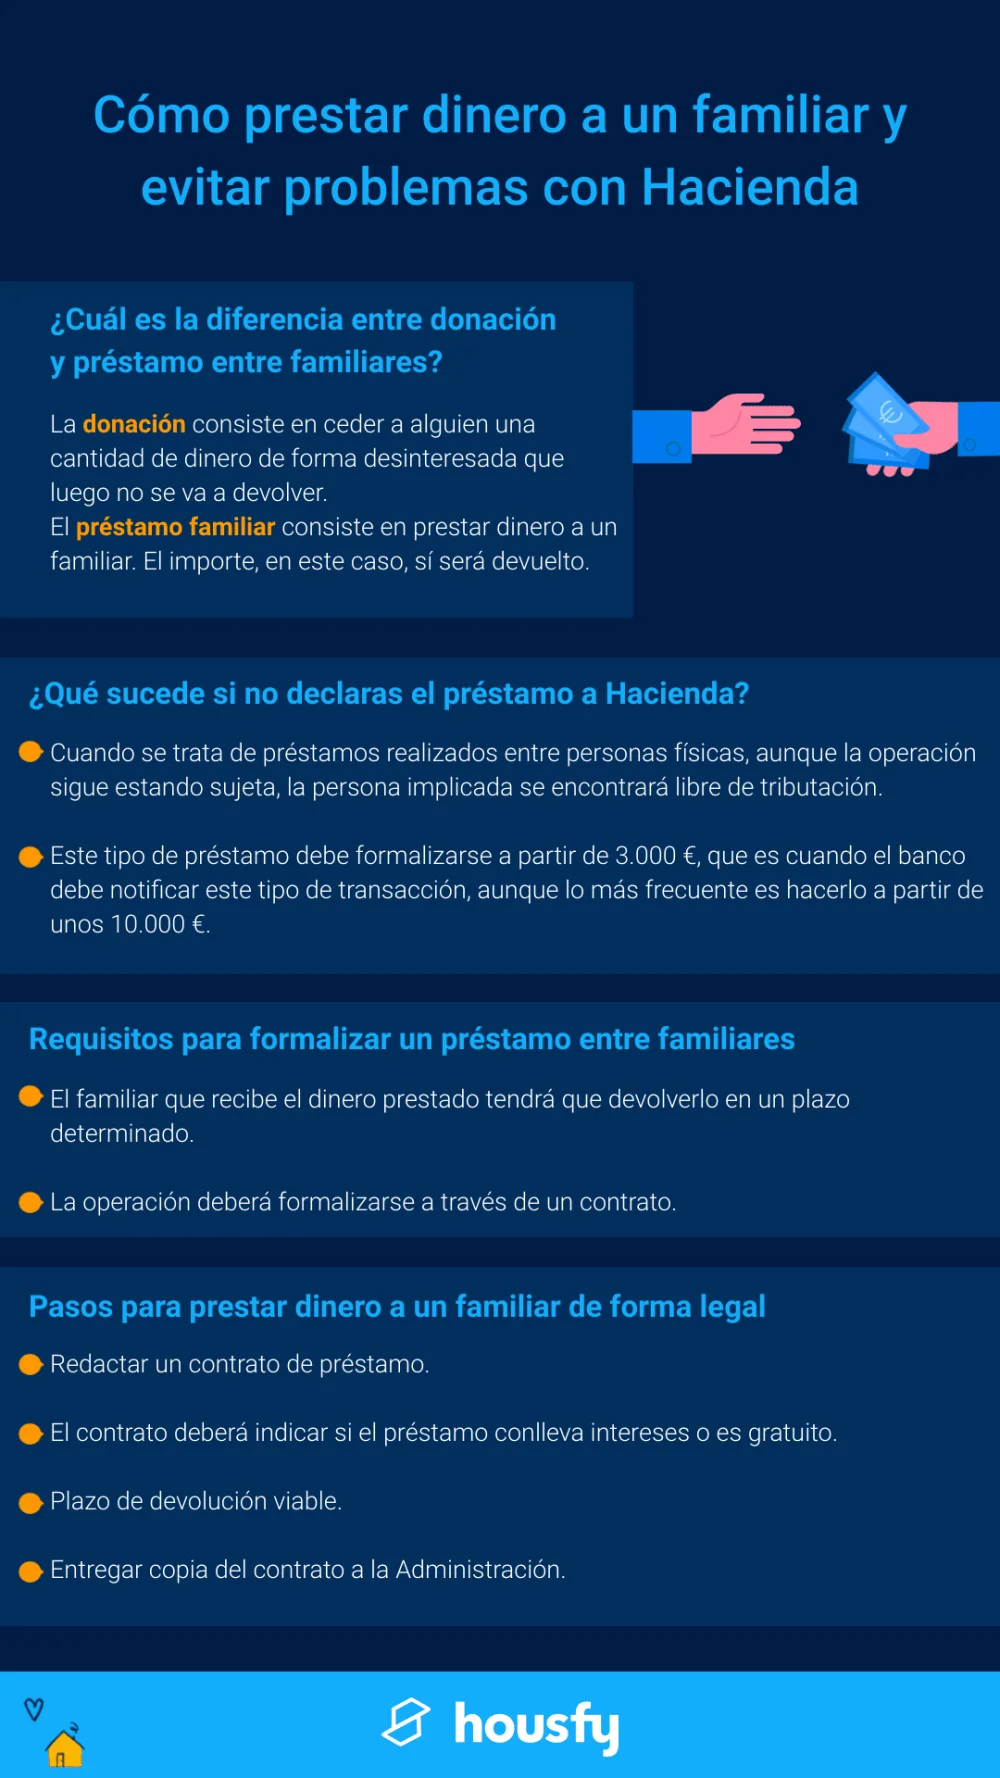
Los préstamos a hijos sin impuestos son un tema de gran relevancia para muchas familias. En la actualidad, es común que los padres deseen ayudar a sus hijos económicamente, ya sea para la compra de una vivienda, para iniciar un negocio o para financiar sus estudios. Sin embargo, es fundamental conocer las implicaciones legales y fiscales de estos préstamos para evitar problemas futuros. En este artículo, abordaremos diversos aspectos relacionados con los préstamos a hijos, incluyendo las normativas legales, las condiciones que deben cumplirse y cómo formalizar este tipo de ayuda económica.
Marco legal de los préstamos familiares
El marco legal que rige los préstamos familiares puede variar significativamente de un país a otro. En general, la legislación permite que los padres otorguen préstamos a sus hijos sin que esto implique una donación, siempre y cuando se cumplan ciertos requisitos. Es importante entender que, aunque no se trate de una donación, el préstamo debe ser documentado adecuadamente para evitar problemas fiscales. La falta de documentación puede llevar a que las autoridades fiscales consideren el préstamo como una donación, lo que podría tener implicaciones tributarias. Por ello, es esencial contar con un contrato de préstamo que detalle las condiciones acordadas entre las partes.
En muchos países, los préstamos entre familiares no están sujetos a impuestos sobre donaciones si se cumplen ciertas condiciones. Por ejemplo, se puede establecer un límite de cantidad que se puede prestar sin que esto genere implicaciones fiscales. Este límite varía de acuerdo con la legislación local y es importante informarse sobre él. Además, es fundamental que el préstamo tenga un interés que sea al menos igual al tipo de interés mínimo establecido por las autoridades fiscales, de lo contrario, el préstamo podría ser considerado como una donación. Esto significa que, aunque los padres deseen ayudar a sus hijos sin cobrarles intereses, deben establecer un tipo de interés mínimo para evitar problemas con el fisco.
Condiciones para un préstamo sin impuestos
Para que un préstamo a un hijo no sea considerado como una donación sujeta a impuestos, es fundamental cumplir con ciertas condiciones legales. Primero, el préstamo debe ser documentado adecuadamente mediante un contrato que especifique el monto, el plazo de devolución y el tipo de interés aplicable. Este contrato debe ser firmado por ambas partes y, en algunos casos, puede ser recomendable que sea notariado para darle mayor validez legal. Además, es importante que se realicen los pagos correspondientes en las fechas acordadas, ya que el incumplimiento podría levantar sospechas ante las autoridades fiscales.
Otro aspecto importante es que el préstamo debe ser otorgado de manera formal y no puede ser un simple acuerdo verbal. La formalidad del contrato es esencial para demostrar que se trata de un préstamo y no de una donación. Además, es recomendable llevar un registro de los pagos realizados, ya sea a través de transferencias bancarias o recibos, para contar con un respaldo en caso de que surjan dudas sobre la naturaleza del préstamo. De esta manera, se puede demostrar que el préstamo se está devolviendo conforme a lo acordado.
Documentación necesaria para formalizar el préstamo
La documentación necesaria para formalizar un préstamo a un hijo sin que se considere una donación incluye varios elementos clave. En primer lugar, es indispensable contar con un contrato de préstamo que detalle todos los términos y condiciones del acuerdo. Este contrato debe incluir información como el monto del préstamo, el tipo de interés, el plazo de devolución y las condiciones de pago. Es recomendable que ambas partes firmen el contrato y, si es posible, que se realice ante un notario para darle mayor validez legal.
Además del contrato, es importante mantener un registro de los pagos realizados. Esto puede hacerse a través de transferencias bancarias o mediante recibos que documenten cada pago. La documentación de los pagos es crucial para demostrar que el préstamo se está devolviendo según lo acordado, lo que puede ser un factor determinante en caso de que surjan dudas ante las autoridades fiscales. En algunos países, también puede ser necesario presentar una declaración fiscal que incluya detalles sobre el préstamo, así como cualquier interés que se haya cobrado.
Tipos de interés aplicables
Los tipos de interés aplicables a los préstamos entre familiares son un aspecto fundamental a considerar. Las autoridades fiscales suelen establecer un tipo de interés mínimo que debe aplicarse a los préstamos para que no sean considerados como donaciones. Este tipo de interés mínimo se actualiza periódicamente y es importante consultarlo antes de formalizar un préstamo. Si los padres deciden no cobrar intereses o establecer un interés inferior al mínimo, el préstamo podría ser clasificado como una donación, lo que generaría implicaciones fiscales.
Por otro lado, es importante señalar que los padres pueden optar por cobrar un interés superior al mínimo establecido. Sin embargo, este interés debe ser razonable y no excesivo. Cobrar un interés muy alto podría ser considerado como una práctica abusiva y podría atraer la atención de las autoridades fiscales. Por lo tanto, es recomendable establecer un interés que sea justo y acorde a las condiciones del mercado. Esto no solo asegurará que el préstamo sea considerado como tal, sino que también permitirá a los padres recuperar parte de su inversión.
Implicaciones fiscales de los préstamos a hijos
Las implicaciones fiscales de los préstamos a hijos son un tema que merece atención. En muchos países, si un préstamo no se documenta adecuadamente o no se cumplen las condiciones establecidas por las autoridades fiscales, podría ser considerado como una donación. Esto significaría que los padres tendrían que pagar impuestos sobre donaciones, lo que podría resultar en una carga financiera inesperada. Por lo tanto, es esencial asegurarse de que el préstamo esté debidamente documentado y que se cumplan todas las condiciones necesarias para evitar problemas fiscales.
Además, es importante tener en cuenta que los intereses cobrados por el préstamo también pueden tener implicaciones fiscales. En algunos países, los padres deberán declarar los intereses recibidos como ingresos y, por lo tanto, estar sujetos a impuestos sobre ellos. Por lo tanto, es fundamental informarse sobre las obligaciones fiscales que pueden surgir tanto para el prestamista como para el prestatario. Esto permitirá a las familias planificar adecuadamente y evitar sorpresas desagradables a la hora de presentar sus declaraciones fiscales.
Consejos para realizar un préstamo a un hijo
Realizar un préstamo a un hijo puede ser una excelente manera de ayudarle en momentos de necesidad, pero es importante hacerlo de manera adecuada. Aquí hay algunos consejos prácticos para llevar a cabo este tipo de transacciones:
- Documenta todo: Asegúrate de que el préstamo esté documentado mediante un contrato formal que detalle todos los términos y condiciones.
- Establece un tipo de interés: Cobra al menos el tipo de interés mínimo establecido por las autoridades fiscales para evitar que el préstamo sea considerado como una donación.
- Registra los pagos: Lleva un registro detallado de todos los pagos realizados, ya sea mediante transferencias bancarias o recibos.
- Consulta a un experto: Si tienes dudas sobre la legalidad o las implicaciones fiscales del préstamo, es recomendable consultar a un asesor legal o fiscal.
- Comunicación abierta: Mantén una comunicación clara y abierta con tu hijo sobre las expectativas y condiciones del préstamo.
Siguiendo estos consejos, podrás ayudar a tu hijo de manera efectiva y, al mismo tiempo, protegerte de posibles problemas legales o fiscales. Es fundamental recordar que la claridad y la formalidad son clave en cualquier acuerdo financiero entre familiares.
Alternativas a los préstamos familiares
Si bien los préstamos familiares son una opción común, existen otras alternativas que también pueden ser consideradas. Estas alternativas pueden ser útiles en situaciones donde los préstamos no son viables o no se desea complicar la relación familiar con cuestiones financieras. Algunas de estas alternativas incluyen:
- Ahorros personales: Fomentar que el hijo ahorre para su proyecto en lugar de recibir un préstamo.
- Subsidios: Considerar ofrecer un subsidio o ayuda económica que no requiera reembolso.
- Inversiones: Explorar la posibilidad de invertir en un negocio que el hijo desee iniciar, convirtiéndose en socio en lugar de prestamista.
- Ayuda en especie: Ofrecer apoyo en forma de bienes o servicios, como el pago de matrícula escolar o la compra de materiales para un negocio.
Cada una de estas alternativas tiene sus propias ventajas y desventajas, y es importante evaluar cuál es la más adecuada según la situación financiera y las relaciones familiares. En algunos casos, puede ser más beneficioso optar por una ayuda que no implique un reembolso, lo que podría aliviar la presión sobre el hijo y mantener una relación familiar armoniosa.
Conclusiones sobre los préstamos a hijos
Los préstamos a hijos pueden ser una herramienta valiosa para ayudarles a alcanzar sus metas financieras. Sin embargo, es crucial entender las implicaciones legales y fiscales que pueden surgir de este tipo de transacciones. Documentar adecuadamente el préstamo, establecer un tipo de interés razonable y mantener un registro de los pagos son pasos esenciales para evitar problemas futuros. Además, siempre es recomendable consultar a un experto en caso de dudas. La claridad y la comunicación son clave para mantener una relación familiar saludable mientras se manejan cuestiones financieras.
Al considerar alternativas a los préstamos, las familias pueden encontrar soluciones que se adapten mejor a sus necesidades y circunstancias. La planificación y la comunicación abierta entre padres e hijos son fundamentales para garantizar que cualquier ayuda económica se maneje de manera efectiva y sin conflictos.