
Requisitos legales y asesoría para el capital mínimo bancario
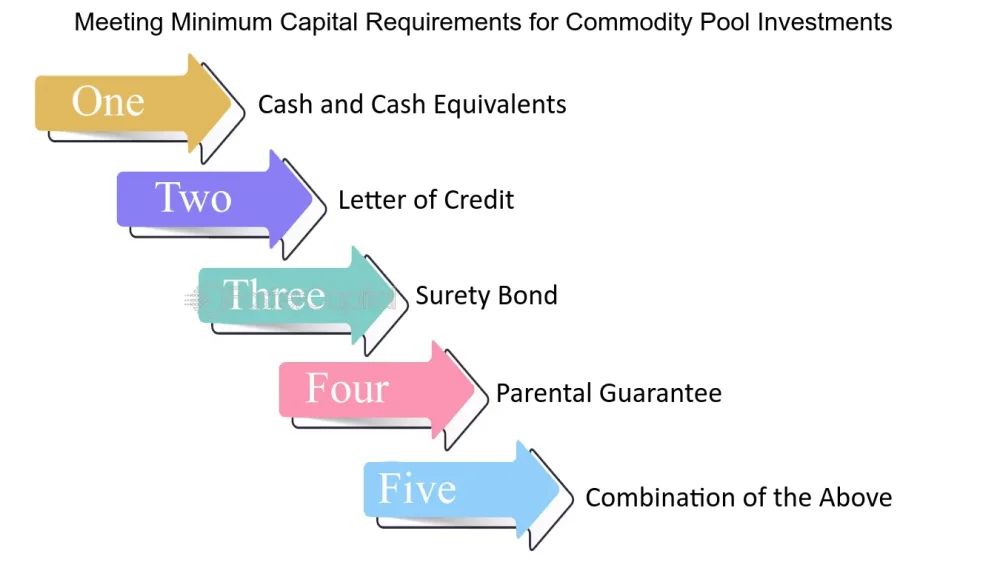
El capital mínimo bancario es un concepto crucial en el ámbito financiero y bancario. Se refiere a la cantidad mínima de dinero que una entidad bancaria debe tener disponible para operar de manera legal y efectiva. Este requisito es fundamental para garantizar la estabilidad del sistema financiero y proteger a los depositantes. A lo largo de este artículo, exploraremos los requisitos legales que deben cumplir las instituciones financieras para establecer su capital mínimo, así como la importancia de la asesoría financiera en este proceso.
Requisitos Legales del Capital Mínimo Bancario
Los requisitos legales para el capital mínimo bancario pueden variar de un país a otro, pero generalmente están establecidos por las autoridades regulatorias y los bancos centrales. Estos requisitos tienen como objetivo asegurar que las entidades bancarias cuenten con los recursos suficientes para enfrentar posibles pérdidas y mantener la confianza del público. Entre los requisitos más comunes se encuentran:
- Capital básico: Este es el capital que la entidad debe tener en todo momento. Incluye las aportaciones de los accionistas y las reservas acumuladas.
- Coeficiente de capital: Es una relación que se establece entre el capital de la entidad y sus activos ponderados por riesgo.
- Normativas de Basilea: Estas son regulaciones internacionales que establecen estándares mínimos para el capital que deben mantener los bancos.
La regulación de Basilea III, por ejemplo, introduce requisitos más estrictos en cuanto al capital mínimo que los bancos deben mantener, buscando mejorar la capacidad de los bancos para absorber pérdidas. Las entidades deben cumplir con un coeficiente de capital mínimo, que es esencial para asegurar la solidez del sistema financiero global. Los reguladores monitorean de cerca el cumplimiento de estos requisitos para prevenir crisis financieras y proteger a los consumidores.
Importancia del Capital Mínimo
El capital mínimo bancario es esencial por diversas razones. En primer lugar, actúa como un colchón financiero que permite a los bancos manejar situaciones adversas, como pérdidas inesperadas o crisis económicas. Esto es crucial para mantener la confianza del público en el sistema bancario. Cuando los bancos tienen suficiente capital, pueden seguir operando y ofreciendo servicios a sus clientes, incluso en tiempos difíciles.
Además, el capital mínimo ayuda a proteger a los depositantes. En caso de quiebra o insolvencia de un banco, el capital acumulado puede ser utilizado para devolver los fondos de los clientes, lo que minimiza el riesgo de pérdida para los ahorradores. Esto es especialmente importante en un contexto donde los ciudadanos confían sus ahorros a las instituciones financieras.
Asesoría Financiera para el Cumplimiento de Requisitos
La asesoría financiera juega un papel fundamental en el cumplimiento de los requisitos de capital mínimo. Las entidades bancarias a menudo recurren a consultores y expertos en finanzas para asegurarse de que están cumpliendo con todas las normativas vigentes. Estos profesionales pueden ofrecer orientación sobre cómo estructurar el capital de la entidad y cómo gestionar los riesgos asociados.
La asesoría también puede incluir el análisis de los activos y pasivos de la entidad, así como la identificación de oportunidades para aumentar el capital disponible. Esto es especialmente relevante para bancos más pequeños o nuevos en el mercado, que pueden enfrentar mayores desafíos para cumplir con los requisitos establecidos. Un asesor financiero experimentado puede ayudar a desarrollar estrategias para atraer inversiones y aumentar el capital de manera efectiva.
Consecuencias de No Cumplir con los Requisitos
No cumplir con los requisitos de capital mínimo puede tener graves consecuencias para una entidad bancaria. En primer lugar, las autoridades regulatorias pueden imponer multas y sanciones a los bancos que no cumplan con las normativas. Esto no solo afecta las finanzas de la entidad, sino que también puede dañar su reputación en el mercado. La confianza de los clientes es crucial, y cualquier indicio de incumplimiento puede llevar a una pérdida de depósitos y clientes.
Además, en casos extremos, un banco que no cumpla con los requisitos de capital puede ser obligado a cerrar sus puertas o ser intervenido por el gobierno. Esto puede generar un efecto dominó en el sistema financiero, afectando a otras instituciones y provocando inestabilidad económica. Por lo tanto, es vital que los bancos tomen en serio la importancia de mantener su capital mínimo y busquen la asesoría adecuada para garantizar su cumplimiento.
Cómo Aumentar el Capital Mínimo
Existen diversas estrategias que las entidades bancarias pueden adoptar para aumentar su capital mínimo. Una de las más comunes es la emisión de acciones. Al vender acciones, los bancos pueden atraer capital de nuevos inversores, lo que les permite aumentar su base de capital sin necesidad de recurrir a préstamos. Esta estrategia no solo ayuda a cumplir con los requisitos de capital, sino que también puede fortalecer la posición financiera del banco.
Otra opción es la retención de ganancias. En lugar de distribuir todas las ganancias a los accionistas, los bancos pueden optar por reinvertir una parte de estas ganancias en la entidad. Esto no solo contribuye a aumentar el capital, sino que también permite a los bancos financiar su crecimiento y expansión. La retención de ganancias es una estrategia a largo plazo que puede resultar beneficiosa para la salud financiera de la entidad.
Ejemplos de Normativas Internacionales
Las normativas internacionales, como las regulaciones de Basilea, son fundamentales para establecer un marco común que los bancos deben seguir. Las normas de Basilea fueron desarrolladas por el Comité de Supervisión Bancaria de Basilea, y su objetivo es mejorar la regulación, la supervisión y la gestión de riesgos en el sector bancario. Estas normas han evolucionado a lo largo del tiempo, y actualmente se encuentran en su tercera versión, conocida como Basilea III.
Basilea III introduce requisitos más estrictos en cuanto al capital mínimo, así como nuevas normas sobre liquidez y apalancamiento. Por ejemplo, uno de los aspectos más destacados de Basilea III es la introducción del coeficiente de capital común, que exige a los bancos mantener un porcentaje mínimo de capital en relación con sus activos ponderados por riesgo. Esto significa que los bancos deben tener una mayor cantidad de capital disponible para hacer frente a posibles pérdidas.
Impacto de la Tecnología en el Capital Mínimo
La tecnología ha tenido un impacto significativo en el sector bancario, y esto también se refleja en la gestión del capital mínimo. Las instituciones financieras están adoptando herramientas tecnológicas avanzadas para mejorar la eficiencia y la transparencia en la gestión de su capital. Por ejemplo, el uso de software de análisis de riesgos permite a los bancos evaluar de manera más precisa sus activos y pasivos, lo que facilita el cumplimiento de los requisitos de capital.
Además, la tecnología ha permitido a los bancos acceder a una mayor cantidad de datos en tiempo real, lo que les ayuda a tomar decisiones informadas sobre su capital. Esto es especialmente relevante en un entorno financiero en constante cambio, donde la capacidad de adaptación es clave para el éxito. La digitalización también ha abierto nuevas oportunidades para la captación de clientes y la generación de ingresos, lo que puede contribuir a aumentar el capital disponible.
Desafíos en el Cumplimiento de Requisitos de Capital
A pesar de la importancia del capital mínimo, cumplir con los requisitos establecidos puede ser un desafío para muchas entidades bancarias. Uno de los principales desafíos es la volatilidad del mercado. Las fluctuaciones en los mercados financieros pueden afectar los activos de los bancos, lo que a su vez puede influir en su capacidad para mantener el capital mínimo requerido. Durante períodos de inestabilidad económica, los bancos pueden enfrentar presiones adicionales para cumplir con las normativas.
Otro desafío es la complejidad de la regulación. Las normativas pueden ser difíciles de interpretar y aplicar, especialmente para bancos más pequeños que pueden no contar con los recursos necesarios para cumplir con todos los requisitos. Esto subraya la importancia de contar con un equipo de asesoría financiera competente que pueda ayudar a navegar por el complejo panorama regulatorio.
El Papel de los Reguladores Financieros
Los reguladores financieros desempeñan un papel crucial en la supervisión del cumplimiento de los requisitos de capital mínimo. Estas entidades son responsables de establecer las normativas y garantizar que los bancos las sigan. Además, realizan auditorías y evaluaciones regulares para verificar que las instituciones estén cumpliendo con los estándares establecidos.
La colaboración entre los reguladores y las entidades bancarias es esencial para crear un entorno financiero seguro y estable. Los reguladores también ofrecen orientación y recursos a los bancos para ayudarles a cumplir con los requisitos de capital mínimo. Esto incluye la provisión de formación y herramientas para la gestión de riesgos, lo que permite a las instituciones financieras adaptarse a las exigencias cambiantes del mercado.
Futuro del Capital Mínimo Bancario
El futuro del capital mínimo bancario está en constante evolución. A medida que el entorno financiero global cambia, también lo hacen las normativas y requisitos. Es probable que los reguladores continúen ajustando las normas de capital mínimo para abordar nuevos riesgos y desafíos. Esto puede incluir la integración de consideraciones relacionadas con el cambio climático y la sostenibilidad, que están ganando atención en el ámbito financiero.
Además, la creciente digitalización del sector bancario también puede influir en los requisitos de capital mínimo. A medida que las instituciones financieras adoptan nuevas tecnologías y modelos de negocio, es probable que surjan nuevas formas de gestionar y evaluar el capital. Esto requerirá que los bancos se adapten y evolucionen para cumplir con los estándares regulatorios y mantener su competitividad en el mercado.