
Plazo límite para la prescripción de la declaración 2016
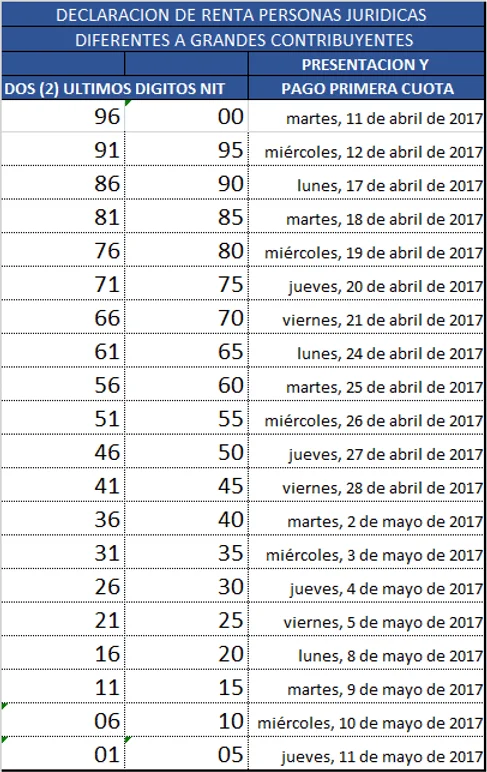
El plazo límite para la prescripción de la declaración 2016 es un tema que genera muchas dudas entre los contribuyentes. La prescripción se refiere al tiempo que tiene la administración tributaria para exigir el cumplimiento de las obligaciones fiscales, así como el tiempo que tienen los contribuyentes para reclamar devoluciones o rectificaciones. En este caso, nos enfocaremos en el plazo específico relacionado con la declaración del año 2016, analizando sus implicaciones y detalles relevantes para que cualquier persona pueda entenderlo sin complicaciones.
¿Qué es la prescripción en el ámbito tributario?
La prescripción en el ámbito tributario se refiere a la extinción de las obligaciones fiscales debido al paso del tiempo. Esto significa que, si no se actúa en un determinado periodo, el derecho de la administración tributaria a exigir el pago de impuestos o a realizar auditorías puede caducar. La ley establece diferentes plazos para la prescripción dependiendo del tipo de obligación. Por ejemplo, el plazo general suele ser de cuatro años, aunque hay excepciones que se deben considerar.
El concepto de prescripción tiene un impacto directo en la vida de los contribuyentes. Por un lado, permite a los ciudadanos tener la tranquilidad de que, si no han sido requeridos por la administración en un tiempo determinado, pueden considerar que sus obligaciones están cumplidas. Por otro lado, también es un mecanismo que protege a la administración tributaria, asegurando que pueda actuar dentro de un marco temporal razonable para hacer cumplir las leyes fiscales.
Plazos de prescripción para la declaración de impuestos
Los plazos de prescripción para la declaración de impuestos varían según la legislación de cada país. En muchos lugares, el plazo general es de cuatro años, pero existen particularidades que deben tenerse en cuenta. Por ejemplo, si el contribuyente no presenta su declaración, el plazo puede ampliarse. En el caso específico de la declaración del año 2016, el plazo de prescripción es crucial para entender si la administración tributaria puede o no exigir el cumplimiento de obligaciones relacionadas con ese año.
Es importante destacar que el plazo de prescripción comienza a contar desde el momento en que la obligación se hace exigible. Para las declaraciones anuales, esto suele ser el día siguiente a la fecha límite de presentación de la declaración. En el caso de la declaración de 2016, el plazo comenzó a contar desde el 1 de julio de 2017, que es la fecha límite para la presentación de las declaraciones del año fiscal anterior.
¿Cuándo comienza a contarse el plazo de prescripción?
El inicio del plazo de prescripción es un aspecto fundamental a entender. En general, el plazo comienza a contar a partir del momento en que la obligación tributaria se vuelve exigible. Para la declaración de 2016, esto significa que el plazo de prescripción de cuatro años comenzó el 1 de julio de 2017. A partir de esta fecha, la administración tributaria tiene un tiempo limitado para actuar en caso de que considere que hay obligaciones pendientes de pago o irregularidades en la declaración.
Es importante mencionar que este plazo puede verse interrumpido en ciertas circunstancias. Por ejemplo, si la administración inicia un procedimiento de inspección o si el contribuyente presenta una solicitud de rectificación, el plazo de prescripción se detiene y comienza a contar nuevamente una vez que se resuelva la situación. Esto puede complicar un poco el panorama para aquellos que piensan que el plazo es fijo y no tiene en cuenta estas variables.
¿Qué ocurre si no se presenta la declaración?
Si un contribuyente no presenta la declaración correspondiente, el plazo de prescripción puede extenderse. En muchos casos, la administración tributaria puede considerar que la obligación no ha sido cumplida y, por lo tanto, no se inicia el cómputo del plazo de prescripción. Esto significa que, en la práctica, si no se presenta la declaración de 2016, la administración podría tener más tiempo para exigir el cumplimiento de las obligaciones fiscales correspondientes a ese año.
Es fundamental que los contribuyentes sean conscientes de las implicaciones de no presentar sus declaraciones a tiempo. No solo se arriesgan a enfrentar sanciones y recargos, sino que también pueden estar exponiéndose a un plazo de prescripción indefinido. Por lo tanto, siempre es recomendable cumplir con las obligaciones fiscales de manera oportuna para evitar complicaciones futuras.
Consecuencias de la prescripción
La prescripción tiene varias consecuencias tanto para los contribuyentes como para la administración tributaria. Para los contribuyentes, una de las principales consecuencias es que, una vez que ha transcurrido el plazo de prescripción, no pueden ser obligados a pagar la deuda tributaria correspondiente. Esto proporciona una cierta seguridad jurídica, ya que les permite a los contribuyentes tener claridad sobre sus obligaciones fiscales y el tiempo que tienen para cumplirlas.
Por otro lado, para la administración tributaria, la prescripción es un mecanismo que les obliga a actuar dentro de un plazo razonable. Esto asegura que las deudas tributarias no queden pendientes indefinidamente y que los contribuyentes tengan un tiempo definido para cumplir con sus obligaciones. Además, fomenta la eficiencia en la gestión de recursos y el control del cumplimiento fiscal.
Cómo regularizar una situación tributaria
Si un contribuyente se encuentra en una situación en la que no ha presentado su declaración de 2016 o tiene dudas sobre su situación tributaria, es fundamental que tome medidas para regularizar su situación. La administración tributaria suele ofrecer mecanismos para que los contribuyentes puedan cumplir con sus obligaciones de manera voluntaria. Esto puede incluir la posibilidad de presentar declaraciones extemporáneas o solicitar la rectificación de declaraciones anteriores.
Es recomendable que, antes de tomar cualquier decisión, el contribuyente se informe sobre las opciones disponibles. Puede ser útil acudir a un asesor fiscal o consultar directamente con la administración tributaria para entender mejor las implicaciones de su situación y las opciones para regularizarla. La proactividad en este aspecto puede ayudar a evitar problemas mayores en el futuro.
Recomendaciones para evitar problemas con la prescripción
Para evitar problemas relacionados con la prescripción y el cumplimiento de las obligaciones fiscales, hay varias recomendaciones que los contribuyentes pueden seguir. En primer lugar, es fundamental mantener un registro organizado de todas las declaraciones presentadas y de cualquier comunicación con la administración tributaria. Esto facilitará el seguimiento de las obligaciones y ayudará a tener claridad sobre las fechas importantes.
- Presentar las declaraciones a tiempo: Cumplir con los plazos establecidos es esencial para evitar problemas futuros.
- Revisar la información: Asegurarse de que la información presentada sea correcta y completa.
- Consultar con un experto: Si hay dudas sobre la situación tributaria, es recomendable acudir a un asesor fiscal.
- Mantenerse informado: Estar al tanto de las novedades en la legislación tributaria puede ayudar a evitar sorpresas.
Siguiendo estas recomendaciones, los contribuyentes pueden minimizar el riesgo de enfrentarse a problemas relacionados con la prescripción de sus obligaciones fiscales y asegurar que su situación tributaria esté siempre en orden.
Conclusión sobre el plazo de prescripción para la declaración 2016
Entender el plazo límite para la prescripción de la declaración 2016 es fundamental para cualquier contribuyente. Este conocimiento no solo ayuda a cumplir con las obligaciones fiscales, sino que también permite a los ciudadanos conocer sus derechos y protegerse ante posibles exigencias de la administración tributaria. La prescripción es un concepto que, aunque puede parecer complejo, tiene un impacto significativo en la gestión fiscal de cada persona. Estar informado y actuar de manera proactiva es la clave para evitar complicaciones y asegurar un cumplimiento adecuado de las obligaciones tributarias.