
Opciones legales ante la ausencia de derecho concursal
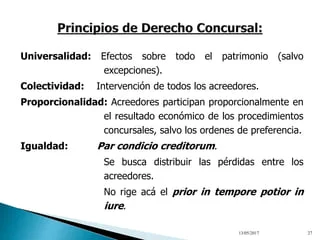
El derecho concursal es un conjunto de normas que regulan la situación de los deudores que no pueden cumplir con sus obligaciones económicas. Sin embargo, en algunos casos, puede suceder que no se aplique este derecho, dejando a los acreedores y deudores en una situación de incertidumbre. Ante esta ausencia de derecho concursal, es fundamental explorar las opciones legales que tienen tanto los deudores como los acreedores para gestionar sus intereses y derechos. Este artículo abordará estas alternativas, proporcionando información valiosa sobre cómo manejar estas situaciones.
Opciones para los Deudores
Los deudores enfrentan una situación complicada cuando no se aplica el derecho concursal. En estos casos, deben considerar diversas opciones para tratar de resolver sus problemas financieros. Una de las alternativas más comunes es la negociación directa con los acreedores. Este enfoque implica establecer un diálogo abierto y honesto sobre la situación financiera del deudor, buscando un acuerdo que permita el pago de las deudas de manera que ambas partes se sientan satisfechas.
La negociación puede incluir la reestructuración de la deuda, donde el deudor solicita a los acreedores una extensión del plazo para el pago o la reducción de la tasa de interés. Este tipo de acuerdos puede ser beneficioso para ambas partes, ya que permite al deudor evitar la quiebra y a los acreedores recuperar parte de lo que se les debe. Sin embargo, es crucial que el deudor presente un plan realista que demuestre su capacidad para cumplir con los nuevos términos.
Otra opción para los deudores es recurrir a la mediación. Este proceso implica la intervención de un tercero neutral que ayuda a las partes a llegar a un acuerdo. La mediación puede ser especialmente útil cuando las relaciones entre deudores y acreedores se han deteriorado, ya que ofrece un espacio seguro para la comunicación. En este sentido, un mediador puede facilitar la discusión de las preocupaciones y necesidades de cada parte, buscando una solución que sea aceptable para todos.
Opciones para los Acreedores
Los acreedores también tienen varias opciones legales a su disposición cuando el derecho concursal no se aplica. Una de las más efectivas es el reclamo judicial. Esto implica presentar una demanda ante un tribunal para exigir el cumplimiento de las obligaciones de pago por parte del deudor. Este proceso puede ser largo y costoso, pero en algunos casos, puede ser la única manera de recuperar lo que se les debe.
Además del reclamo judicial, los acreedores pueden considerar la posibilidad de solicitar un embargo sobre los bienes del deudor. El embargo es una medida cautelar que permite a los acreedores retener los activos del deudor hasta que se resuelva la deuda. Sin embargo, esta opción también tiene sus limitaciones y requisitos legales que deben cumplirse. Por lo general, se requiere que el acreedor demuestre que existe una deuda pendiente y que ha intentado recuperar el monto de manera amistosa antes de recurrir a esta medida.
Los acreedores también pueden optar por la venta de deudas. En este caso, un acreedor puede vender su derecho a cobrar una deuda a un tercero, que asumirá la responsabilidad de intentar recuperar el monto adeudado. Este enfoque puede proporcionar a los acreedores una recuperación inmediata, aunque a menudo a un precio inferior al valor total de la deuda. La venta de deudas puede ser una opción atractiva para aquellos acreedores que prefieren evitar el proceso judicial y la incertidumbre que este conlleva.
Alternativas de Reestructuración Financiera
Cuando el derecho concursal no está disponible, tanto deudores como acreedores pueden considerar opciones de reestructuración financiera como una forma de gestionar sus deudas. La reestructuración implica modificar los términos de la deuda existente para hacerla más manejable. Esto puede incluir la reducción de la cantidad total adeudada, la extensión del plazo de pago o la modificación de las tasas de interés.
Una de las formas más comunes de reestructuración es la consolidación de deudas. Este proceso permite a los deudores agrupar varias deudas en un solo préstamo, lo que puede facilitar el pago al reducir el número de pagos mensuales. Además, al consolidar las deudas, los deudores pueden negociar tasas de interés más bajas, lo que puede resultar en un ahorro significativo a largo plazo. Sin embargo, es importante que los deudores evalúen cuidadosamente si esta opción es adecuada para su situación financiera particular.
Otra alternativa es la refinanciación de deudas. La refinanciación implica obtener un nuevo préstamo para pagar las deudas existentes, generalmente con condiciones más favorables. Esto puede ser beneficioso si el deudor ha mejorado su situación financiera desde que contrajo las deudas originales o si las tasas de interés han bajado. Sin embargo, como con cualquier opción de reestructuración, es fundamental que los deudores comprendan los términos del nuevo préstamo y aseguren que podrán cumplir con los pagos.
Asesoramiento Legal y Financiero
Ante la ausencia de derecho concursal, tanto deudores como acreedores deben considerar la importancia de buscar asesoramiento legal y financiero. Un abogado especializado en derecho de insolvencia puede proporcionar orientación sobre las opciones disponibles y ayudar a las partes a navegar por el proceso legal. Este asesoramiento es crucial para evitar errores que podrían resultar en pérdidas financieras significativas.
Además, un asesor financiero puede ayudar a los deudores a desarrollar un plan financiero que les permita salir de la situación de deuda. Esto puede incluir la elaboración de un presupuesto, la identificación de gastos innecesarios y la creación de un plan de ahorro. Al trabajar con un asesor financiero, los deudores pueden obtener una visión clara de su situación económica y tomar decisiones informadas sobre cómo manejar sus deudas.
El asesoramiento legal también es fundamental para los acreedores. Un abogado puede ayudarles a comprender sus derechos y opciones en el contexto de la deuda no recuperada. Además, pueden proporcionar estrategias para maximizar la recuperación de deudas y minimizar el riesgo de futuras pérdidas. Al contar con el apoyo de profesionales, tanto deudores como acreedores pueden tomar decisiones más informadas y efectivas.
Medidas Preventivas para Evitar la Insolvencia
Es fundamental que tanto deudores como acreedores adopten medidas preventivas para evitar llegar a una situación de insolvencia. Para los deudores, esto implica llevar un control riguroso de sus finanzas y evitar asumir deudas innecesarias. Establecer un presupuesto mensual y adherirse a él es una forma efectiva de gestionar gastos y evitar caer en la trampa del endeudamiento excesivo.
Por otro lado, los acreedores también pueden implementar estrategias para minimizar el riesgo de impago. Esto puede incluir la realización de una evaluación de crédito exhaustiva antes de conceder préstamos. Al evaluar la capacidad de pago de un deudor potencial, los acreedores pueden tomar decisiones más informadas sobre a quién otorgar crédito y en qué condiciones. Esta práctica puede ayudar a reducir la tasa de impago y mejorar la recuperación de deudas.
Además, establecer relaciones sólidas con los deudores es otra medida preventiva importante. Los acreedores que mantienen una comunicación abierta y honesta con sus clientes son más propensos a recibir pagos a tiempo. Fomentar un ambiente de confianza puede facilitar la negociación en caso de que surjan problemas de pago, lo que beneficia a ambas partes.
La Importancia de la Educación Financiera
Finalmente, es esencial reconocer el papel de la educación financiera en la prevención de problemas de insolvencia. Tanto deudores como acreedores deben estar informados sobre cómo funcionan las deudas, los intereses y las mejores prácticas de gestión financiera. La educación financiera proporciona las herramientas necesarias para tomar decisiones informadas y responsables en el ámbito económico.
Existen numerosos recursos disponibles para mejorar la educación financiera, incluidos cursos en línea, talleres y libros. Muchas organizaciones sin fines de lucro ofrecen programas de educación financiera gratuitos que pueden ayudar a las personas a comprender mejor su situación económica. Además, las escuelas y universidades también están comenzando a incluir la educación financiera en sus planes de estudio, lo que es un paso positivo hacia la creación de una sociedad más informada y responsable en términos financieros.
ante la ausencia de derecho concursal, tanto deudores como acreedores tienen a su disposición diversas opciones legales y estrategias para gestionar sus deudas. La negociación, la mediación y la reestructuración financiera son algunas de las alternativas que pueden explorar. Además, buscar asesoramiento legal y financiero, adoptar medidas preventivas y mejorar la educación financiera son pasos cruciales para evitar problemas de insolvencia en el futuro.