
Jubilación: años necesarios para lograr el 100% de la cotización
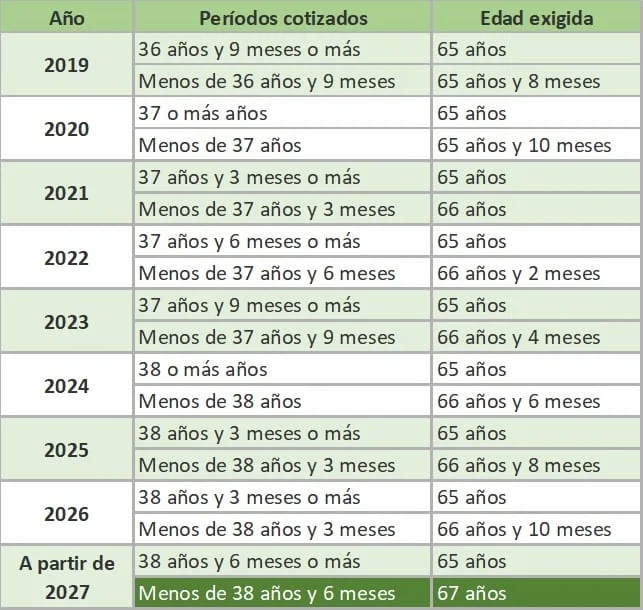
La jubilación es un tema que preocupa a muchas personas a medida que se acercan a la edad de retiro. Uno de los aspectos más importantes de la jubilación es el tiempo que se necesita para alcanzar el 100% de la cotización. Este porcentaje es crucial, ya que determina el monto de la pensión que se recibirá al momento de dejar de trabajar. En este artículo, exploraremos en profundidad los años necesarios para lograr esta cotización máxima, así como los diferentes factores que pueden influir en este proceso.
¿Qué es la cotización para la jubilación?
La cotización para la jubilación se refiere a las aportaciones que un trabajador realiza a lo largo de su vida laboral al sistema de seguridad social. Estas aportaciones son fundamentales para determinar el monto de la pensión que se recibirá al momento de jubilarse. En muchos países, el sistema de pensiones funciona de manera que cuanto más tiempo y dinero se aporte, mayor será el porcentaje de la pensión que se podrá recibir. Por lo tanto, entender cómo funcionan las cotizaciones es esencial para planificar una jubilación adecuada.
Las cotizaciones se calculan en función de los ingresos del trabajador y se suelen realizar de manera mensual. Esto significa que cada mes, un porcentaje del salario se destina a la seguridad social, acumulándose a lo largo de los años. Es importante destacar que existen límites de cotización, lo que significa que hay un tope en la cantidad que se puede aportar, independientemente de los ingresos del trabajador. Esto puede afectar la cantidad total que se recibirá en la jubilación.
Años necesarios para lograr el 100% de la cotización
El número de años necesarios para alcanzar el 100% de la cotización varía según el país y el sistema de pensiones en cuestión. En muchos lugares, se requiere un mínimo de 35 años de cotización para poder acceder a la pensión máxima. Sin embargo, en algunos sistemas, este número puede ser mayor o menor, dependiendo de las reglas específicas de cada país. Por lo tanto, es esencial informarse sobre las normativas vigentes en cada lugar.
Además de los años de cotización, también es importante tener en cuenta la edad de jubilación. En muchos casos, hay una edad mínima para poder acceder a la pensión completa. Esto significa que, incluso si se han cotizado los años necesarios, es posible que no se pueda recibir el 100% de la pensión hasta alcanzar esa edad. Por lo tanto, es fundamental planificar tanto el tiempo de cotización como la edad de jubilación para maximizar los beneficios.
Factores que influyen en la cotización
Existen varios factores que pueden influir en la cantidad de años necesarios para lograr el 100% de la cotización. Uno de los más relevantes es el tipo de empleo que se tenga. Por ejemplo, los trabajadores autónomos suelen tener diferentes reglas de cotización en comparación con los empleados en empresas. Esto puede afectar la cantidad de años que se necesitan para alcanzar la pensión máxima.
Otro factor a considerar es la interrupción del trabajo. Si una persona tiene períodos en los que no trabaja, ya sea por desempleo, maternidad o cualquier otra razón, esto puede afectar el total de años cotizados. Es importante tener en cuenta que en muchos sistemas, hay mecanismos para compensar estos períodos de inactividad, pero es esencial conocer las reglas específicas que se aplican en cada caso.
Tipos de empleo y su impacto en la cotización
- Empleados por cuenta ajena: Generalmente tienen un sistema de cotización más claro y directo.
- Trabajadores autónomos: Pueden tener que hacer aportaciones mayores o estar sujetos a diferentes normativas.
- Trabajadores a tiempo parcial: A menudo cotizan menos, lo que puede alargar el tiempo necesario para alcanzar el 100%.
Cómo planificar para la jubilación
Planificar la jubilación es esencial para asegurarse de que se podrá vivir cómodamente en el futuro. Una de las primeras cosas que se debe hacer es informarse sobre las reglas de cotización en el país de residencia. Esto incluye conocer cuántos años se necesitan para alcanzar el 100% de la cotización y a qué edad se puede acceder a la pensión máxima.
Además, es recomendable llevar un control de las cotizaciones realizadas a lo largo de los años. Esto se puede hacer a través de los estados de cuenta que envía la seguridad social o a través de plataformas en línea. Conocer el estado de las cotizaciones permite a las personas ajustar su planificación y, si es necesario, hacer aportaciones adicionales para alcanzar la pensión deseada.
Opciones para aumentar las cotizaciones
Existen varias opciones que pueden ayudar a aumentar las cotizaciones a lo largo de la vida laboral. Una de las más comunes es realizar aportaciones voluntarias al sistema de pensiones. Esto puede ser especialmente útil para aquellos que trabajan por cuenta propia o que tienen períodos de trabajo intermitente. Hacer aportaciones adicionales puede ayudar a compensar los años en los que no se cotizó lo suficiente.
Otra opción es buscar oportunidades de empleo que ofrezcan mejores condiciones de cotización. Algunos empleadores tienen planes de pensiones más favorables que otros, lo que puede marcar una gran diferencia a largo plazo. Además, es importante considerar la posibilidad de cambiar de trabajo si esto significa mejorar las condiciones de cotización.
Formas de aumentar las cotizaciones
- Aportaciones voluntarias: Realizar contribuciones adicionales al sistema de pensiones.
- Buscar mejores empleos: Cambiar de trabajo para acceder a mejores planes de pensiones.
- Capacitación: Invertir en educación y habilidades para mejorar la empleabilidad.
Consecuencias de no alcanzar el 100% de la cotización
No alcanzar el 100% de la cotización puede tener serias consecuencias en la jubilación. Una de las más evidentes es la reducción en el monto de la pensión. Esto puede llevar a dificultades económicas en la etapa de jubilación, lo que puede afectar la calidad de vida. Por lo tanto, es crucial ser consciente de los años de cotización y trabajar hacia el objetivo de alcanzar la pensión máxima.
Además, la falta de cotización puede generar inseguridad en el futuro. Muchas personas dependen de sus pensiones como fuente principal de ingresos una vez que dejan de trabajar. Si la pensión es insuficiente, esto puede llevar a tener que buscar trabajo a una edad avanzada, lo que puede ser difícil y poco deseable. Por lo tanto, es importante hacer un esfuerzo consciente para asegurar una jubilación segura y cómoda.
La importancia de la educación financiera
La educación financiera juega un papel crucial en la planificación de la jubilación. Conocer cómo funciona el sistema de pensiones y cuáles son las mejores prácticas para maximizar las cotizaciones puede marcar una gran diferencia en el futuro financiero de una persona. Es recomendable informarse sobre los diferentes tipos de planes de pensiones y cómo se pueden aprovechar al máximo.
Existen muchos recursos disponibles para aprender sobre educación financiera, desde libros y cursos en línea hasta talleres y seminarios. Invertir tiempo en adquirir este conocimiento puede ayudar a las personas a tomar decisiones más informadas sobre su futuro financiero y, en última instancia, sobre su jubilación.
Alternativas a la pensión pública
Además de depender del sistema de pensiones público, es recomendable considerar alternativas que puedan complementar los ingresos durante la jubilación. Una de las opciones más populares es el ahorro privado, que permite acumular fondos adicionales que se pueden utilizar al momento de retirarse. Este tipo de ahorro puede ser a través de cuentas de ahorro específicas, inversiones en acciones, o incluso bienes raíces.
Las pensiones privadas también son una alternativa a considerar. Muchas instituciones financieras ofrecen planes de pensiones privados que permiten a las personas ahorrar para su jubilación de manera más flexible. Estos planes pueden ofrecer beneficios fiscales y la posibilidad de acceder a fondos en caso de emergencia, lo que puede ser atractivo para muchas personas.
Opciones de ahorro para la jubilación
- Ahorro privado: Crear un fondo de ahorro específico para la jubilación.
- Pensiones privadas: Invertir en planes de pensiones ofrecidos por instituciones financieras.
- Inversiones: Considerar invertir en acciones, bonos o bienes raíces para generar ingresos adicionales.
El papel de los asesores financieros
Contar con un asesor financiero puede ser de gran ayuda en la planificación de la jubilación. Estos profesionales tienen el conocimiento y la experiencia para guiar a las personas en la toma de decisiones informadas sobre sus ahorros y cotizaciones. Un buen asesor puede ayudar a evaluar la situación financiera actual y proponer un plan a seguir para alcanzar los objetivos de jubilación.
Además, los asesores financieros pueden proporcionar información valiosa sobre las diferentes opciones de inversión y ahorro disponibles, así como sobre las implicaciones fiscales de cada una. Esto puede ser especialmente útil para aquellos que no tienen experiencia en el manejo de sus finanzas y que desean asegurarse de que están tomando las decisiones correctas para su futuro.
Conclusiones sobre la planificación de la jubilación
Planificar la jubilación es un proceso que requiere tiempo y esfuerzo, pero que puede traer grandes recompensas en el futuro. Alcanzar el 100% de la cotización es un objetivo importante que puede determinar la calidad de vida durante la jubilación. Es fundamental informarse sobre las reglas y requisitos del sistema de pensiones, así como considerar alternativas y asesoría financiera para maximizar los ingresos en esta etapa de la vida.
La jubilación es una etapa que todos eventualmente alcanzaremos, y prepararse adecuadamente puede marcar la diferencia entre una jubilación cómoda y una llena de preocupaciones económicas. Por lo tanto, es esencial empezar a planificar con anticipación y tomar decisiones informadas que ayuden a alcanzar una jubilación segura y satisfactoria.