
Jubilación a los 20 años: ¿cuánto recibiré según la ley?
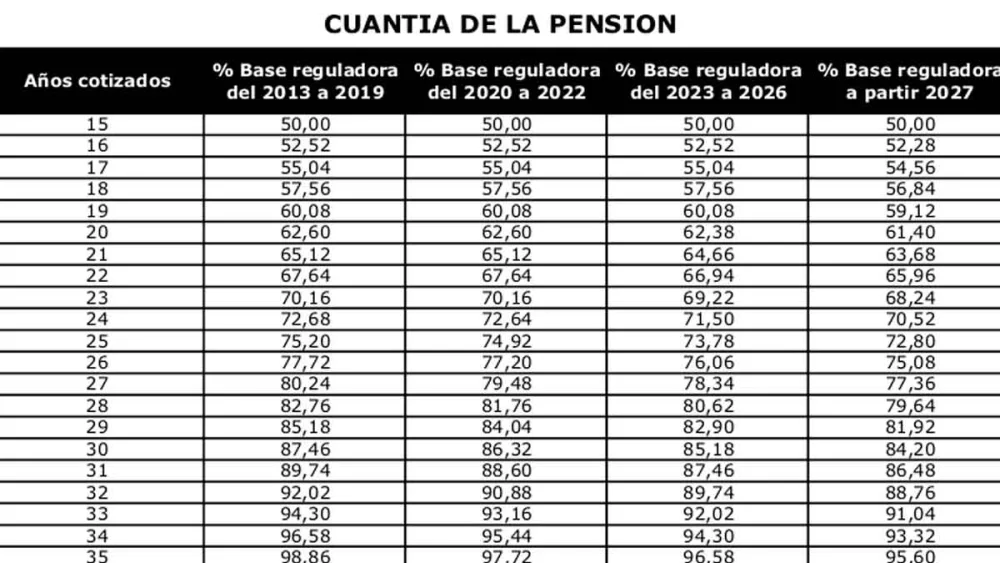
La jubilación es un tema que genera muchas preguntas y preocupaciones entre las personas, especialmente cuando se trata de entender cómo funciona el sistema de pensiones y cuánto se puede recibir al momento de retirarse del trabajo. En muchos países, la edad de jubilación estándar es de alrededor de 65 años, pero existen casos en los que las personas se preguntan si es posible jubilarse antes, como a los 20 años. Este artículo explora este tema en profundidad, analizando las leyes, requisitos y las implicaciones de jubilarse tan joven.
¿Es posible jubilarse a los 20 años?
La idea de jubilarse a los 20 años puede parecer un sueño inalcanzable para muchos, pero es importante entender que, aunque legalmente es posible en algunos lugares, hay varios factores que se deben considerar. En general, la mayoría de los sistemas de pensiones están diseñados para que las personas trabajen durante un período prolongado antes de poder acceder a sus beneficios. Sin embargo, algunas personas logran acumular suficientes fondos para retirarse antes de la edad estándar, a menudo a través de ahorros personales o inversiones.
Para jubilarse a los 20 años, una persona necesitaría haber comenzado a trabajar y contribuir a un plan de pensiones o sistema de seguridad social desde una edad muy temprana. Esto implica que, además de cumplir con los requisitos de contribución, también deben haber ahorrado lo suficiente para mantener un nivel de vida adecuado durante su jubilación. Esto puede ser un desafío, ya que muchas personas a esa edad aún están comenzando su carrera y pueden no tener la experiencia o los recursos necesarios para hacerlo.
Requisitos legales para jubilarse
Los requisitos legales para jubilarse varían significativamente de un país a otro. En muchos lugares, las leyes establecen una edad mínima para la jubilación, que generalmente oscila entre los 60 y 67 años. Sin embargo, hay excepciones que permiten la jubilación anticipada bajo ciertas condiciones. Por ejemplo, algunas leyes permiten a las personas jubilarse antes si han trabajado durante un número determinado de años o si han alcanzado un umbral específico de contribuciones al sistema de pensiones.
Además, es importante tener en cuenta que, en algunos países, la jubilación anticipada puede resultar en reducciones significativas en los beneficios. Esto significa que, aunque una persona pueda jubilarse a los 20 años, el monto que reciba mensualmente podría ser mucho menor que si hubiera esperado hasta la edad estándar de jubilación. Por lo tanto, es crucial informarse sobre las leyes y regulaciones que rigen la jubilación en el país en el que se vive.
Factores a considerar antes de jubilarse
- Estabilidad financiera: Es esencial tener un plan financiero sólido que incluya ahorros, inversiones y una estimación de los gastos futuros.
- Salud: La salud a largo plazo puede afectar la calidad de vida en la jubilación, por lo que es importante considerar cómo se financiarán los cuidados médicos.
- Actividades y propósito: Muchas personas encuentran satisfacción en su trabajo, y jubilarse a una edad temprana puede llevar a una falta de propósito si no se tiene un plan de actividades post-jubilación.
- Impacto emocional: La transición de un estilo de vida laboral a uno de jubilación puede ser emocionalmente desafiante, y es importante estar preparado para este cambio.
¿Cuánto recibiré si me jubilo a los 20 años?
Calcular cuánto se puede recibir al jubilarse a los 20 años depende de varios factores, incluyendo el sistema de pensiones específico y las contribuciones realizadas a lo largo de los años. En general, la cantidad que se recibe se basa en las contribuciones realizadas y en la duración del tiempo que se ha estado trabajando. En muchos sistemas, el monto de la pensión se calcula en función de un porcentaje de los ingresos promedio durante los años de trabajo.
Si una persona ha trabajado y contribuido al sistema de pensiones desde una edad temprana, puede acumular un monto significativo. Sin embargo, es probable que este monto sea inferior al que recibiría si hubiera trabajado hasta la edad de jubilación estándar. Por ejemplo, en algunos sistemas, la pensión podría ser del 40% al 60% de los ingresos promedio, lo que podría no ser suficiente para mantener un estilo de vida cómodo.
Ejemplo de cálculo de pensión
- Contribuciones: Si una persona ha contribuido $100 al mes durante 5 años, eso suma $6,000 en total.
- Promedio de ingresos: Supongamos que el ingreso promedio durante esos años fue de $2,000 al mes.
- Porcentaje de pensión: Si el sistema otorga un 50% del ingreso promedio, la pensión sería de $1,000 al mes.
Ventajas y desventajas de jubilarse temprano
Jubilarse a una edad temprana, como a los 20 años, tiene sus ventajas y desventajas. Entre las ventajas, se encuentra la posibilidad de disfrutar de una vida libre de trabajo durante más años. Esto permite a las personas explorar nuevas oportunidades, viajar y dedicar tiempo a actividades que les apasionan. Además, si una persona ha acumulado suficientes ahorros e inversiones, puede tener una calidad de vida muy buena sin la necesidad de trabajar.
Sin embargo, también hay desventajas significativas. Una de las más importantes es la inseguridad financiera. Si los ahorros no son suficientes, la persona puede enfrentar dificultades económicas a medida que envejece. También existe el riesgo de que los gastos de salud aumenten con el tiempo, lo que puede poner una presión adicional sobre los recursos financieros. Además, jubilarse a una edad temprana puede llevar a una sensación de vacío o falta de propósito si no se cuenta con un plan claro para el futuro.
Aspectos a considerar
- Estilo de vida: Es importante tener en cuenta cómo se quiere vivir durante la jubilación y si los ahorros son suficientes para mantener ese estilo de vida.
- Red de apoyo: La jubilación temprana puede afectar las relaciones sociales, por lo que es importante mantener una red de amigos y familiares.
- Planificación a largo plazo: Es fundamental tener un plan financiero que contemple los gastos a lo largo de los años, especialmente en relación con la salud.
Opciones de inversión para la jubilación
Para aquellos que consideran la jubilación temprana, es crucial tener un plan de inversión sólido. Existen diversas opciones de inversión que pueden ayudar a acumular fondos suficientes para vivir cómodamente. Algunas de estas opciones incluyen cuentas de ahorro para la jubilación, fondos de inversión, acciones y bonos. Cada una de estas opciones tiene sus propios riesgos y beneficios, por lo que es importante investigar y entender cómo funcionan antes de tomar decisiones.
Las cuentas de ahorro para la jubilación, como los planes 401(k) en Estados Unidos, ofrecen beneficios fiscales y son una excelente manera de ahorrar para el futuro. Al contribuir a estos planes, las personas pueden acumular fondos que crecerán con el tiempo gracias a los intereses compuestos. Sin embargo, es importante tener en cuenta que estos fondos generalmente no se pueden retirar sin penalización hasta que se alcance la edad de jubilación establecida por la ley.
Consejos para invertir
- Diversificación: No poner todos los huevos en la misma canasta; diversificar las inversiones puede reducir el riesgo.
- Educación financiera: Aprender sobre inversiones y finanzas personales es clave para tomar decisiones informadas.
- Consulta con un profesional: Considerar la ayuda de un asesor financiero para crear un plan de inversión adecuado a las necesidades y objetivos personales.
La importancia de la planificación financiera
La planificación financiera es un aspecto fundamental para cualquier persona que esté considerando la jubilación, especialmente si se piensa en hacerlo a una edad tan temprana. Esto implica no solo calcular cuánto se necesita ahorrar, sino también establecer un presupuesto, controlar los gastos y tomar decisiones informadas sobre inversiones. Una buena planificación financiera puede marcar la diferencia entre una jubilación cómoda y una llena de dificultades económicas.
Para crear un plan financiero efectivo, es recomendable seguir ciertos pasos. Primero, se debe establecer un objetivo claro sobre cuánto se desea ahorrar para la jubilación. Luego, es importante evaluar los ingresos actuales y los gastos para determinar cuánto se puede destinar al ahorro cada mes. Finalmente, es esencial revisar y ajustar el plan regularmente para asegurarse de que se está en camino de alcanzar los objetivos establecidos.
Pasos para una planificación financiera efectiva
- Definir objetivos: Establecer metas claras y realistas para la jubilación.
- Evaluar ingresos y gastos: Hacer un análisis de la situación financiera actual.
- Crear un presupuesto: Asignar un monto específico para el ahorro y las inversiones.
- Revisar regularmente: Ajustar el plan según sea necesario para mantenerse en camino hacia los objetivos.
Aspectos emocionales de la jubilación temprana
La jubilación no solo tiene implicaciones financieras, sino también emocionales. Muchas personas encuentran en su trabajo una parte importante de su identidad y sentido de propósito. Por lo tanto, jubilarse a una edad temprana puede llevar a sentimientos de pérdida, vacío o incluso depresión. Es fundamental prepararse emocionalmente para esta transición y encontrar nuevas formas de involucrarse y mantenerse activo.
Una manera de abordar estos desafíos es desarrollar nuevos intereses y pasatiempos que proporcionen satisfacción y un sentido de logro. Esto puede incluir actividades como el voluntariado, la educación continua o el desarrollo de habilidades en un área de interés personal. Mantener una vida social activa también es crucial, ya que las relaciones con amigos y familiares pueden ofrecer apoyo emocional y compañía durante la jubilación.
Consejos para manejar los aspectos emocionales
- Mantenerse activo: Participar en actividades que brinden alegría y satisfacción personal.
- Establecer nuevas metas: Fijar objetivos personales o profesionales que se deseen alcanzar después de la jubilación.
- Buscar apoyo: Hablar con amigos, familiares o un profesional sobre los sentimientos y desafíos que surgen con la jubilación.
El futuro de la jubilación
El concepto de jubilación está cambiando en la sociedad actual. Con el aumento de la esperanza de vida y los cambios en el mercado laboral, cada vez más personas están reconsiderando cómo y cuándo quieren retirarse. Esto ha llevado a un aumento en la popularidad de la jubilación anticipada, así como a la necesidad de repensar los modelos de pensiones y ahorro. Las generaciones más jóvenes están adoptando un enfoque más proactivo hacia su jubilación, buscando formas de asegurar su futuro financiero desde una edad temprana.
Además, la tecnología y la información accesible están facilitando que las personas aprendan sobre finanzas personales e inversiones. Cada vez más personas están utilizando aplicaciones y plataformas en línea para gestionar sus ahorros y planificar su jubilación. Esto les permite tener un mayor control sobre su futuro financiero y tomar decisiones informadas que pueden impactar positivamente en su calidad de vida durante la jubilación.
Tendencias futuras en jubilación
- Jubilación flexible: Aumento de modelos de trabajo que permiten a las personas combinar trabajo y jubilación.
- Educación financiera: Mayor acceso a recursos educativos sobre ahorro e inversión.
- Inversión en salud: Enfoque en la salud y el bienestar como parte de la planificación de la jubilación.
Conclusiones sobre la jubilación a los 20 años
La jubilación a los 20 años es un tema complejo que involucra tanto aspectos legales como financieros y emocionales. Aunque es posible jubilarse tan joven, es fundamental estar bien informado y preparado. Esto incluye entender los requisitos legales, calcular cuánto se puede recibir y planificar adecuadamente para el futuro. También es esencial considerar los aspectos emocionales de esta decisión y estar dispuesto a adaptarse a una nueva etapa de la vida.
En última instancia, cada persona debe evaluar sus propias circunstancias y objetivos antes de tomar la decisión de jubilarse a una edad temprana. Con la planificación adecuada y un enfoque proactivo hacia el ahorro y la inversión, es posible disfrutar de una jubilación satisfactoria y plena, independientemente de la edad a la que se decida retirarse.