
Insolvencia en España: tiempos de resolución explicados por abogados
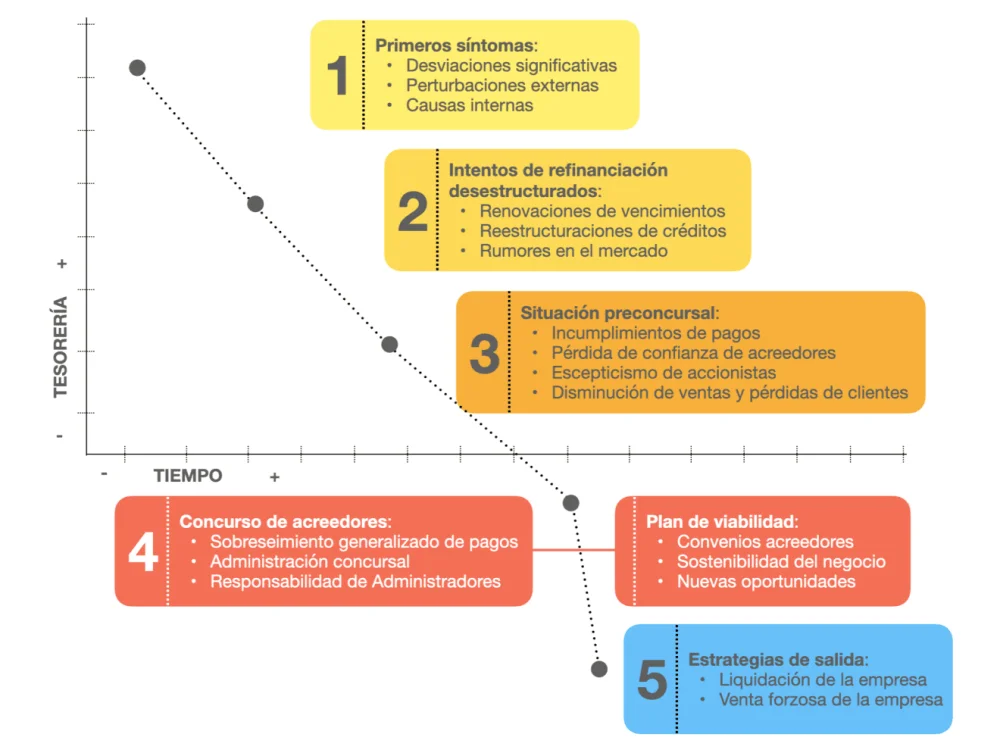
La insolvencia es una situación que afecta a muchas personas y empresas en España. Cuando una persona o entidad no puede cumplir con sus obligaciones financieras, se encuentra en un estado de insolvencia. Esto puede ser muy estresante y complicado, pero es importante saber que hay opciones disponibles para resolver esta situación. En este artículo, vamos a explorar los tiempos de resolución de la insolvencia en España, explicados por abogados especializados en el tema. Hablaremos de los diferentes tipos de procedimientos, cómo funcionan y qué se puede esperar durante el proceso.
Tipos de insolvencia en España
En España, existen dos tipos principales de insolvencia: la insolvencia personal y la insolvencia empresarial. La insolvencia personal se refiere a individuos que no pueden hacer frente a sus deudas, mientras que la insolvencia empresarial afecta a las empresas que no pueden cumplir con sus obligaciones financieras. Cada uno de estos tipos de insolvencia tiene sus propios procedimientos legales y tiempos de resolución.
La insolvencia personal, conocida como procedimiento de segunda oportunidad, permite a las personas físicas liquidar sus deudas bajo ciertas condiciones. Este proceso ha sido diseñado para ofrecer a las personas una nueva oportunidad y evitar que queden atrapadas en deudas impagables. Por otro lado, la insolvencia empresarial implica un proceso más complejo, que puede incluir la reestructuración de la empresa o la liquidación de sus activos.
Procedimiento de segunda oportunidad
- Requisitos: Para acceder a este procedimiento, el deudor debe demostrar que ha actuado de buena fe y que sus deudas no superan los 5 millones de euros.
- Proceso: El proceso comienza con la solicitud de la declaración de insolvencia ante el juzgado.
- Tiempo de resolución: El tiempo de resolución puede variar, pero suele tardar entre 6 meses y 1 año.
La segunda oportunidad es una opción que ha sido bien recibida por muchos, ya que permite a las personas empezar de nuevo sin el peso de las deudas anteriores. Sin embargo, no todos pueden beneficiarse de este procedimiento, y es crucial cumplir con los requisitos establecidos por la ley.
Insolvencia empresarial
La insolvencia empresarial es un proceso más complejo y puede llevar más tiempo en resolverse. Cuando una empresa se encuentra en esta situación, puede optar por diferentes caminos. Uno de los más comunes es el concurso de acreedores, que es un procedimiento judicial que busca resolver la situación de insolvencia de la empresa.
El concurso de acreedores puede ser voluntario o necesario. El concurso voluntario es iniciado por la propia empresa, mientras que el concurso necesario es solicitado por los acreedores. Este proceso puede ser largo, ya que implica una evaluación exhaustiva de la situación financiera de la empresa y la presentación de un plan de reestructuración o liquidación.
Fases del concurso de acreedores
- Declaración de concurso: El juez evalúa la solicitud y decide si admite a trámite el concurso.
- Informe de la administración concursal: Un administrador designado analiza la situación de la empresa y presenta un informe.
- Acuerdo de refinanciación: Se pueden proponer acuerdos con los acreedores para reestructurar la deuda.
El tiempo de resolución de un concurso de acreedores puede variar significativamente. Dependiendo de la complejidad del caso, el proceso puede durar desde unos pocos meses hasta varios años. Es esencial contar con la asesoría de un abogado especializado para navegar este proceso de manera efectiva.
Tiempo de resolución de la insolvencia
El tiempo que tarda en resolverse una situación de insolvencia en España depende de varios factores, incluyendo el tipo de insolvencia y la complejidad del caso. En el caso de la segunda oportunidad, como mencionamos anteriormente, el proceso puede tardar entre 6 meses y 1 año. Esto se debe a la necesidad de recopilar toda la documentación necesaria y presentar la solicitud ante el juzgado.
En contraste, la insolvencia empresarial, especialmente a través del concurso de acreedores, puede ser un proceso mucho más largo. Desde la declaración del concurso hasta la resolución final, puede pasar un tiempo considerable. En algunos casos, el proceso puede extenderse a más de 2 años, especialmente si hay disputas entre acreedores o si la situación financiera de la empresa es muy complicada.
Factores que afectan el tiempo de resolución
- Complejidad del caso: Cuanto más compleja sea la situación financiera, más tiempo puede llevar resolverla.
- Cooperación de las partes: La disposición de los acreedores y del deudor a negociar puede acelerar el proceso.
- Capacidad del juzgado: La carga de trabajo del sistema judicial también puede influir en los tiempos de resolución.
Es fundamental que los deudores y acreedores estén preparados para un proceso que puede ser largo y complicado. La paciencia y la planificación son clave para manejar una situación de insolvencia de manera efectiva.
Consejos para afrontar la insolvencia
Afrontar una situación de insolvencia puede ser abrumador, pero hay pasos que se pueden seguir para manejar la situación de manera más efectiva. Uno de los primeros pasos es buscar asesoría legal. Un abogado especializado en insolvencia puede ofrecer orientación y ayudar a navegar por el proceso legal.
Además, es importante mantener una comunicación abierta con los acreedores. Negociar con ellos puede ser una forma efectiva de encontrar soluciones que beneficien a ambas partes. A menudo, los acreedores prefieren llegar a un acuerdo que implique el pago parcial de la deuda en lugar de entrar en un proceso judicial largo y costoso.
Estrategias para la negociación
- Presentar un plan de pago: Ofrecer un plan realista puede ser atractivo para los acreedores.
- Ser transparente: La honestidad sobre la situación financiera puede facilitar las negociaciones.
- Buscar mediación: En algunos casos, un mediador puede ayudar a resolver disputas y facilitar acuerdos.
Por último, es esencial mantener una actitud positiva y enfocarse en el futuro. Aunque la insolvencia puede parecer el fin, también puede ser una oportunidad para empezar de nuevo y aprender de los errores del pasado. Con la ayuda adecuada y un enfoque proactivo, es posible superar esta difícil etapa.
El papel de los abogados en la insolvencia
Los abogados juegan un papel crucial en el proceso de insolvencia. Su conocimiento y experiencia pueden hacer una gran diferencia en la forma en que se maneja la situación. Un abogado especializado en insolvencia puede ayudar a los deudores a entender sus derechos y opciones, así como a preparar la documentación necesaria para los procedimientos judiciales.
Además, los abogados pueden representar a sus clientes en las negociaciones con los acreedores. Esto es especialmente importante en el caso de la insolvencia empresarial, donde las negociaciones pueden ser complejas y emocionales. Tener un abogado que defienda los intereses del cliente puede facilitar el proceso y ayudar a alcanzar un acuerdo más favorable.
¿Cuándo contratar a un abogado?
- Al inicio del proceso: Es recomendable buscar asesoría legal tan pronto como se detecten problemas financieros.
- Antes de presentar el concurso: Un abogado puede ayudar a preparar la documentación necesaria y evaluar la mejor estrategia.
- Durante las negociaciones: Contar con un abogado durante las negociaciones con los acreedores puede ser clave para lograr un acuerdo.
contar con un abogado especializado en insolvencia es una inversión valiosa para quienes enfrentan dificultades financieras. Su asesoría puede facilitar el proceso y aumentar las posibilidades de un resultado favorable.
Impacto de la insolvencia en la vida personal y profesional
La insolvencia no solo afecta las finanzas de una persona o empresa, sino que también tiene un impacto significativo en la vida personal y profesional. Para los individuos, enfrentar la insolvencia puede generar estrés emocional, ansiedad y afectar las relaciones personales. La sensación de fracaso y la preocupación por el futuro pueden ser abrumadoras.
En el ámbito profesional, la insolvencia puede afectar la reputación de una persona. Por ejemplo, un empresario que declare la insolvencia puede tener dificultades para obtener financiación en el futuro o establecer nuevas relaciones comerciales. La insolvencia puede dejar una marca en el historial crediticio, lo que puede dificultar la obtención de préstamos o la aprobación de tarjetas de crédito.
Consecuencias emocionales de la insolvencia
- Estrés: La presión de las deudas puede provocar altos niveles de estrés y ansiedad.
- Aislamiento social: Las personas pueden sentirse avergonzadas y evitar situaciones sociales.
- Problemas de salud: El estrés financiero puede llevar a problemas de salud física y mental.
Es importante reconocer estas consecuencias y buscar apoyo, ya sea a través de amigos, familiares o profesionales. Hablar sobre la situación puede ayudar a aliviar parte del peso emocional y permitir encontrar soluciones más efectivas.
Recuperación tras la insolvencia
Una vez que se ha pasado por el proceso de insolvencia, es posible que muchos se pregunten cómo pueden recuperarse y volver a construir su vida financiera. La recuperación es un proceso gradual que requiere tiempo y esfuerzo. Uno de los primeros pasos es evaluar la situación financiera actual y crear un nuevo plan financiero que evite caer en problemas similares en el futuro.
Es fundamental establecer un presupuesto realista que permita gestionar los gastos y ahorrar para emergencias. Aprender sobre la gestión financiera y el ahorro puede ser de gran ayuda. Además, es recomendable abrir una nueva cuenta bancaria, preferiblemente en una entidad que ofrezca condiciones favorables para personas que han pasado por una situación de insolvencia.
Pasos para la recuperación financiera
- Evaluar la situación: Conocer la situación financiera actual es crucial para el siguiente paso.
- Crear un presupuesto: Un presupuesto bien estructurado puede ayudar a controlar los gastos y ahorrar.
- Establecer un fondo de emergencia: Tener ahorros para imprevistos es fundamental para evitar futuras crisis.
La recuperación tras la insolvencia es un proceso que puede llevar tiempo, pero con paciencia y determinación, es posible volver a construir una vida financiera saludable. También es útil buscar asesoría de expertos en finanzas que puedan ofrecer orientación y apoyo durante este proceso.
El futuro de la insolvencia en España
El panorama de la insolvencia en España ha ido evolucionando en los últimos años. Las reformas legales y la creciente concienciación sobre el tema han llevado a una mayor disponibilidad de recursos y apoyo para aquellos que enfrentan dificultades financieras. La implementación de la segunda oportunidad ha sido un avance significativo, permitiendo a más personas y empresas salir de situaciones de deuda insostenibles.
A medida que la economía española continúa recuperándose, es probable que veamos cambios en la forma en que se maneja la insolvencia. Es esencial que los legisladores sigan evaluando y adaptando las leyes para garantizar que las personas y empresas tengan acceso a los recursos que necesitan para recuperarse. La educación financiera también desempeñará un papel crucial en la prevención de futuros problemas de insolvencia.
Tendencias en la gestión de la insolvencia
- Aumento de la educación financiera: Se están llevando a cabo iniciativas para mejorar la educación financiera en la población.
- Uso de tecnología: Las plataformas digitales están facilitando el acceso a asesoría legal y financiera.
- Enfoque en la prevención: Se están promoviendo estrategias para prevenir la insolvencia antes de que ocurra.
El futuro de la insolvencia en España dependerá de la capacidad de la sociedad para adaptarse y aprender de las experiencias pasadas. Con el apoyo adecuado y un enfoque proactivo, es posible construir un sistema que no solo ayude a las personas y empresas a superar sus dificultades financieras, sino que también prevenga la insolvencia en el futuro.