
Gastos no deducibles según abogados: guía legal esencial
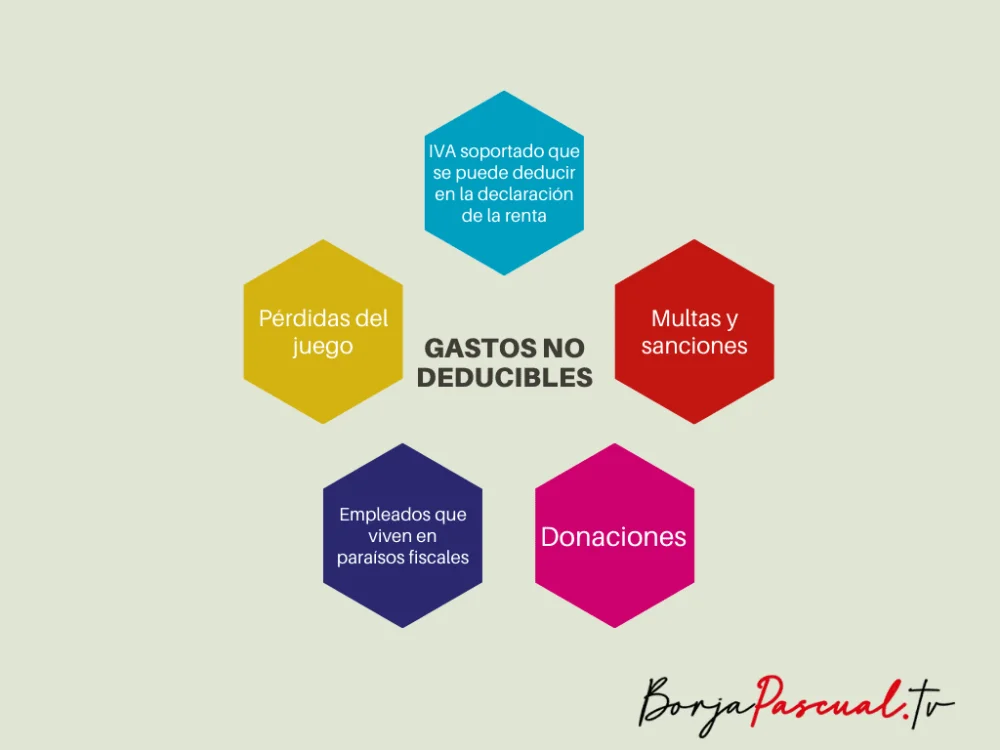
Los gastos no deducibles son aquellos gastos que, aunque se hayan realizado en el ejercicio de una actividad económica, no pueden ser restados de los ingresos para calcular la base imponible de un contribuyente. Esto significa que, al final del año fiscal, no se pueden utilizar para reducir la cantidad de impuestos que se deben pagar. Es fundamental que tanto las empresas como los autónomos conozcan cuáles son estos gastos para evitar problemas con la Agencia Tributaria y asegurar que sus declaraciones de impuestos sean correctas. En esta guía, abordaremos los principales gastos no deducibles, así como las excepciones y consideraciones que se deben tener en cuenta.
¿Qué son los gastos no deducibles?
Los gastos no deducibles son aquellos que, según la normativa fiscal, no pueden ser considerados como un costo necesario para la obtención de ingresos. Esto implica que, aunque se hayan realizado en el curso de la actividad económica, no cumplen con los requisitos establecidos por la ley para ser considerados deducibles. La legislación fiscal tiene criterios específicos que determinan qué se puede y qué no se puede deducir, lo que hace que el conocimiento de estos aspectos sea crucial para cualquier contribuyente.
En general, los gastos no deducibles pueden clasificarse en varias categorías. Algunos de ellos son gastos personales, que no tienen relación directa con la actividad económica del contribuyente. Otros pueden ser gastos que, aunque se hayan realizado en el ámbito empresarial, no cumplen con el principio de necesidad o proporcionalidad. Comprender estas clasificaciones es esencial para evitar errores en la declaración de impuestos y asegurar el cumplimiento de las obligaciones fiscales.
Principales categorías de gastos no deducibles
Dentro de los gastos no deducibles, se pueden identificar varias categorías que abarcan una amplia gama de situaciones. A continuación, detallamos algunas de las más comunes:
- Gastos personales: Son aquellos que no están relacionados con la actividad económica y que, por lo tanto, no pueden ser deducidos.
- Multas y sanciones: Los gastos derivados de multas o sanciones impuestas por la administración pública son considerados no deducibles.
- Donaciones a entidades no reconocidas: Las donaciones realizadas a organizaciones que no están reconocidas oficialmente pueden no ser deducibles.
- Gastos de representación: Estos gastos, aunque pueden estar relacionados con la actividad empresarial, tienen límites estrictos y, en algunos casos, pueden no ser deducibles.
Gastos personales
Los gastos personales son aquellos que no tienen relación con la actividad económica del contribuyente. Esto incluye gastos como alimentación, vestimenta y entretenimiento. Aunque estos gastos son parte de la vida cotidiana, no pueden ser deducidos en la declaración de impuestos, ya que no se consideran necesarios para generar ingresos. Es importante que los contribuyentes mantengan una clara separación entre sus gastos personales y los gastos relacionados con su actividad económica para evitar problemas con la Agencia Tributaria.
Además, los gastos personales que se intenten deducir podrían ser motivo de inspección por parte de la administración tributaria. Si un contribuyente presenta gastos que no están debidamente justificados como relacionados con su actividad económica, puede enfrentarse a sanciones y ajustes en su declaración de impuestos. Por lo tanto, es recomendable llevar un registro detallado de los gastos y asegurarse de que todos los gastos deducibles estén debidamente documentados.
Multas y sanciones
Las multas y sanciones impuestas por la administración pública son un tipo de gasto que, por regla general, no puede ser deducido. Esto incluye multas de tráfico, sanciones por incumplimiento de normativas laborales o fiscales, entre otras. La lógica detrás de esta disposición es que las multas y sanciones son penalizaciones por el incumplimiento de la ley, y no se consideran gastos necesarios para la obtención de ingresos. Por lo tanto, no tienen cabida en la contabilidad de gastos deducibles.
Además, es importante tener en cuenta que, en caso de recurrir una multa o sanción, los gastos asociados al proceso de apelación tampoco serán deducibles. Esto significa que cualquier costo que se incurra en la defensa de una multa no podrá ser restado de los ingresos en la declaración de impuestos. Por esta razón, es esencial cumplir con todas las normativas y obligaciones fiscales para evitar estas situaciones.
Excepciones a la regla de gastos no deducibles
A pesar de que existen muchos gastos que no son deducibles, hay algunas excepciones que es importante conocer. Estas excepciones pueden variar según la legislación vigente y el tipo de actividad económica que se realice. A continuación, se presentan algunas de las excepciones más relevantes:
- Gastos relacionados con la actividad económica: Algunos gastos que podrían parecer personales pueden ser deducibles si se demuestran como necesarios para la actividad.
- Gastos de formación: Los gastos relacionados con la formación y capacitación del personal pueden ser deducibles.
- Donaciones a entidades benéficas: Las donaciones a entidades reconocidas pueden ser deducibles en ciertos límites.
Gastos relacionados con la actividad económica
En algunas ocasiones, los gastos que inicialmente parecen personales pueden ser considerados deducibles si se puede demostrar que están directamente relacionados con la actividad económica del contribuyente. Por ejemplo, si un empresario asiste a un evento social donde se cierran negocios, los gastos de esa actividad podrían ser deducibles, siempre que se pueda justificar adecuadamente su relación con la generación de ingresos.
Para que estos gastos sean considerados deducibles, es fundamental contar con la documentación adecuada que respalde la necesidad del gasto. Esto incluye facturas, recibos y cualquier otro tipo de prueba que demuestre que el gasto se realizó en el marco de la actividad económica. La falta de documentación puede llevar a que el gasto sea considerado no deducible, lo que podría afectar negativamente la declaración de impuestos del contribuyente.
Gastos de formación
Los gastos de formación y capacitación del personal son, en muchos casos, deducibles. Esto incluye costos relacionados con cursos, seminarios y otras actividades de formación que mejoren las habilidades del personal y, por ende, contribuyan a la mejora de la productividad de la empresa. La formación continua es considerada una inversión en el capital humano, y la normativa fiscal reconoce su importancia al permitir que estos gastos sean deducidos.
Es importante que los contribuyentes mantengan un registro detallado de los gastos de formación, incluyendo la descripción de los cursos, los costos asociados y la relación de estos con la actividad económica. Esto es fundamental para justificar la deducción ante la administración tributaria. Además, es recomendable que las empresas desarrollen políticas de formación que alineen los gastos con sus objetivos estratégicos, asegurando así que cada inversión tenga un impacto positivo en la organización.
Consecuencias de no identificar gastos no deducibles
No identificar correctamente los gastos no deducibles puede acarrear serias consecuencias para los contribuyentes. Uno de los principales riesgos es la posibilidad de ser objeto de una inspección fiscal. Si la administración tributaria detecta gastos que no cumplen con los criterios de deducibilidad, puede realizar ajustes en la declaración de impuestos, lo que podría resultar en el pago de impuestos adicionales, así como en la imposición de multas y sanciones.
Además, la falta de identificación adecuada de los gastos no deducibles puede llevar a una incorrecta planificación fiscal. Si un contribuyente no es consciente de qué gastos no son deducibles, puede sobrestimar sus deducciones y, en consecuencia, subestimar su carga fiscal. Esto no solo afecta la situación financiera del contribuyente, sino que también puede impactar en su capacidad para cumplir con sus obligaciones fiscales a tiempo.
Impacto en la reputación empresarial
La gestión inadecuada de los gastos no deducibles también puede tener un impacto negativo en la reputación empresarial. Una empresa que se ve envuelta en problemas fiscales puede perder la confianza de sus clientes, proveedores y socios comerciales. Esto puede afectar la relación con los stakeholders y, en última instancia, perjudicar la imagen de la empresa en el mercado. Por lo tanto, es fundamental que las empresas mantengan una buena gestión de sus gastos y cumplan con todas las obligaciones fiscales para preservar su reputación.
Además, las empresas que tienen una reputación sólida y cumplen con sus obligaciones fiscales son más propensas a atraer inversores y socios estratégicos. Por el contrario, aquellas que no gestionan adecuadamente sus gastos y que enfrentan problemas fiscales pueden ver limitadas sus oportunidades de crecimiento y expansión en el mercado.
Recomendaciones para la gestión de gastos deducibles
Para evitar problemas relacionados con los gastos no deducibles, es recomendable que los contribuyentes sigan ciertas pautas y recomendaciones en la gestión de sus gastos. A continuación, se presentan algunas de las mejores prácticas para asegurar una correcta deducción de gastos:
- Registro detallado: Mantener un registro detallado de todos los gastos relacionados con la actividad económica.
- Separación de gastos: Diferenciar claramente entre gastos personales y gastos de la actividad económica.
- Consulta con profesionales: Asesorarse con abogados o contadores especializados en materia fiscal.
Registro detallado
El registro detallado de todos los gastos es una práctica fundamental para cualquier contribuyente. Esto incluye la recopilación de facturas, recibos y cualquier otro documento que respalde cada gasto. Un registro organizado no solo facilita la identificación de los gastos deducibles, sino que también es esencial en caso de una inspección por parte de la administración tributaria. Tener toda la documentación en orden puede ayudar a justificar las deducciones y evitar problemas fiscales.
Además, es recomendable utilizar herramientas de gestión financiera que faciliten el seguimiento de los gastos. Existen diversas aplicaciones y software que permiten llevar un control exhaustivo de los gastos, categorizándolos según su naturaleza y facilitando la elaboración de informes que pueden ser útiles para la planificación fiscal.
Separación de gastos
La separación de gastos es crucial para una correcta gestión fiscal. Los contribuyentes deben asegurarse de diferenciar claramente entre sus gastos personales y aquellos que están relacionados con su actividad económica. Esto implica llevar un registro separado de cada tipo de gasto y ser disciplinado en la forma en que se realizan las compras y se gestionan los pagos.
Por ejemplo, es recomendable utilizar cuentas bancarias diferentes para las finanzas personales y las de la actividad económica. De esta manera, se evita la confusión y se facilita la identificación de los gastos deducibles. También es útil establecer políticas internas dentro de las empresas que regulen cómo se deben realizar los gastos y cómo se deben documentar, asegurando así una correcta separación.
los gastos no deducibles son un aspecto importante a considerar en la gestión fiscal de cualquier contribuyente. Conocer cuáles son estos gastos y cómo gestionarlos de manera adecuada es esencial para evitar problemas con la administración tributaria. A través de un registro detallado, la separación de gastos y la consulta con profesionales, los contribuyentes pueden asegurarse de que su declaración de impuestos sea precisa y cumpla con la normativa vigente. La correcta gestión de los gastos no solo ayuda a cumplir con las obligaciones fiscales, sino que también contribuye a mantener una buena reputación empresarial y a asegurar la estabilidad financiera a largo plazo.