
Estrategias legales para prevenir la cobranza judicial
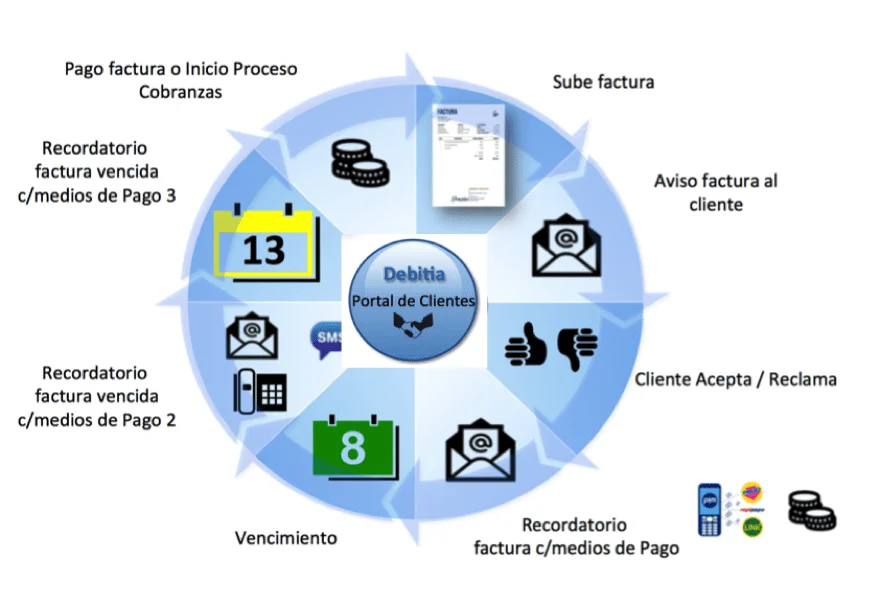
La cobranza judicial es un proceso que puede resultar complicado y estresante tanto para los deudores como para los acreedores. Las estrategias legales para prevenir este tipo de situaciones son fundamentales para mantener la estabilidad financiera y evitar problemas legales. En este artículo, exploraremos diversas tácticas que pueden ser implementadas por individuos y empresas para minimizar el riesgo de enfrentar una cobranza judicial. Estas estrategias abarcan desde la planificación financiera adecuada hasta el conocimiento de los derechos y obligaciones legales.
Comprender la deuda y sus implicaciones
Antes de implementar cualquier estrategia, es crucial entender la naturaleza de la deuda y las implicaciones que conlleva. La deuda puede surgir de diferentes fuentes, como préstamos personales, tarjetas de crédito o facturas impagas. Cada tipo de deuda tiene sus propias características y procedimientos legales asociados. Por lo tanto, es importante que los deudores se informen sobre los términos y condiciones de los acuerdos que han firmado.
Además, las leyes sobre la cobranza de deudas varían según la jurisdicción. En algunos lugares, los acreedores tienen más derechos que en otros. Por eso, es fundamental que los deudores se familiaricen con las leyes locales que rigen la cobranza de deudas. Esto no solo les ayudará a entender sus derechos, sino que también les permitirá tomar decisiones más informadas sobre cómo manejar sus deudas.
Elaboración de un presupuesto efectivo
Una de las estrategias más efectivas para prevenir la cobranza judicial es la elaboración de un presupuesto sólido. Un presupuesto bien planificado permite a los individuos y empresas tener un control claro sobre sus ingresos y gastos. Esto ayuda a identificar áreas donde se puede reducir el gasto y, a su vez, destinar más recursos al pago de deudas. La creación de un presupuesto implica seguir algunos pasos básicos:
- Registrar todos los ingresos mensuales.
- Listar todos los gastos, tanto fijos como variables.
- Identificar gastos innecesarios y considerar recortes.
- Asignar un porcentaje de los ingresos al pago de deudas.
Al tener un presupuesto claro, es más fácil evitar caer en la trampa de la acumulación de deudas. Además, un buen presupuesto permite a los deudores planificar para emergencias, lo que reduce la probabilidad de no poder cumplir con las obligaciones de pago en momentos de crisis.
Negociación con los acreedores
En ocasiones, los deudores pueden encontrarse en situaciones difíciles donde no pueden cumplir con los pagos acordados. En estos casos, una estrategia efectiva es la negociación con los acreedores. La comunicación abierta y honesta puede llevar a acuerdos más favorables. Aquí hay algunos consejos para negociar con los acreedores:
- Ser honesto sobre la situación financiera.
- Proponer un plan de pago alternativo.
- Solicitar una reducción en la tasa de interés o en la cantidad total a pagar.
- Documentar todas las conversaciones y acuerdos por escrito.
La negociación no solo puede aliviar la carga financiera inmediata, sino que también puede ayudar a establecer una relación más positiva con los acreedores. Un deudor que muestra voluntad de pagar y que se comunica de manera proactiva es más probable que reciba consideración por parte de los acreedores.
Uso de la asesoría financiera
Contar con la ayuda de un profesional en finanzas puede ser un recurso invaluable. La asesoría financiera proporciona una perspectiva externa y experta sobre cómo manejar las deudas y mejorar la salud financiera. Un asesor financiero puede ayudar a los deudores a crear un plan a largo plazo, evaluar sus opciones y encontrar soluciones que tal vez no hayan considerado. Además, pueden ofrecer orientación sobre cómo mejorar el crédito y cómo evitar caer en deudas en el futuro.
Al buscar un asesor financiero, es importante elegir a alguien con experiencia y buenas referencias. Un buen asesor no solo ayudará a manejar las deudas existentes, sino que también proporcionará herramientas y estrategias para construir un futuro financiero más sólido. Esto incluye la educación sobre el uso responsable del crédito y la planificación para grandes gastos.
Conocimiento de los derechos legales
Es vital que los deudores conozcan sus derechos legales en relación con la cobranza de deudas. En muchos países, existen leyes que protegen a los consumidores de prácticas abusivas por parte de los acreedores. Conocer estas leyes puede ser un poderoso aliado para evitar la cobranza judicial. Por ejemplo, en Estados Unidos, la Ley de Prácticas Justas de Cobro de Deudas establece normas sobre cómo los cobradores pueden comunicarse con los deudores y qué prácticas son consideradas abusivas.
Además, los deudores tienen el derecho de solicitar información sobre la deuda, así como de disputar cualquier error en el saldo. Si un deudor siente que sus derechos han sido violados, puede presentar una queja ante las autoridades correspondientes. La educación sobre los derechos legales no solo empodera a los deudores, sino que también les brinda herramientas para defenderse en caso de que se enfrenten a un proceso de cobranza judicial.
Consideraciones sobre la reestructuración de la deuda
La reestructuración de la deuda es una opción que puede ayudar a los deudores a evitar la cobranza judicial. Este proceso implica modificar los términos de la deuda existente, como la tasa de interés, el plazo de pago o incluso el monto total a pagar. La reestructuración puede ser una solución viable para aquellos que se encuentran en una situación financiera difícil y que desean evitar el incumplimiento.
Existen varias formas de reestructurar la deuda, que pueden incluir la consolidación de deudas, donde un nuevo préstamo se utiliza para pagar varias deudas, o la negociación directa con los acreedores para modificar los términos del acuerdo original. Es importante que los deudores evalúen cuidadosamente las opciones disponibles y busquen asesoramiento profesional si es necesario, ya que algunas soluciones pueden tener implicaciones a largo plazo.
Construcción de un fondo de emergencia
Una de las formas más efectivas de prevenir problemas de cobranza es la creación de un fondo de emergencia. Este fondo actúa como un colchón financiero que puede utilizarse en caso de imprevistos, como la pérdida de empleo o gastos médicos inesperados. Tener un fondo de emergencia permite a los deudores hacer frente a situaciones difíciles sin tener que recurrir a más deuda.
Para construir un fondo de emergencia, es recomendable seguir algunos pasos simples. Primero, se debe establecer un objetivo de ahorro, como tres a seis meses de gastos. Luego, se debe destinar una parte del ingreso mensual a este fondo. Es útil abrir una cuenta separada para el fondo de emergencia, de modo que no se mezcle con el dinero destinado a otros gastos. Al tener este fondo, los deudores estarán mejor preparados para enfrentar cualquier eventualidad sin caer en la trampa de la deuda.
Educación financiera continua
La educación financiera es clave para prevenir problemas de cobranza judicial en el futuro. Entender cómo funcionan las finanzas personales, el crédito y las deudas es fundamental para tomar decisiones informadas. Existen muchos recursos disponibles, desde libros y cursos en línea hasta talleres y seminarios. La educación continua permite a los individuos y empresas mantenerse actualizados sobre las mejores prácticas financieras y las tendencias del mercado.
Además, la educación financiera no solo se trata de aprender sobre el manejo del dinero, sino también de desarrollar una mentalidad positiva hacia las finanzas. Fomentar hábitos saludables, como el ahorro y el gasto responsable, puede tener un impacto significativo en la salud financiera a largo plazo. Invertir tiempo en aprender sobre finanzas puede ser una de las mejores decisiones que una persona puede tomar para proteger su futuro financiero.
El impacto del crédito en la cobranza judicial
El crédito juega un papel crucial en la vida financiera de las personas. Un buen historial crediticio no solo facilita la obtención de préstamos, sino que también puede influir en las tasas de interés y las condiciones de los créditos. Por lo tanto, es fundamental que los deudores mantengan un buen crédito para evitar situaciones de cobranza judicial. Esto se puede lograr pagando las facturas a tiempo, manteniendo bajas las tasas de utilización de crédito y revisando regularmente el informe de crédito para detectar errores.
Un buen crédito también proporciona a los deudores más opciones en caso de que necesiten financiamiento. En lugar de recurrir a préstamos de alto interés o a opciones de crédito desfavorables, los deudores con buen crédito pueden acceder a tasas más bajas y condiciones más favorables. Esto puede hacer una gran diferencia en la capacidad de una persona para manejar sus deudas y evitar la cobranza judicial.
La importancia de los contratos claros
La claridad en los contratos es esencial para prevenir malentendidos y conflictos en el futuro. Al firmar un acuerdo de préstamo o cualquier tipo de contrato, es crucial leer todos los términos y condiciones con atención. Los deudores deben asegurarse de que entienden completamente lo que están firmando, incluyendo tasas de interés, plazos de pago y cualquier cargo adicional que pueda aplicarse. Un contrato claro y bien redactado puede ayudar a evitar problemas en el futuro.
Si hay alguna duda o confusión sobre un contrato, es recomendable buscar asesoría legal antes de firmarlo. La falta de claridad en los contratos puede llevar a disputas que, en el peor de los casos, resulten en procesos de cobranza judicial. Por lo tanto, tomarse el tiempo para entender los contratos es una inversión que puede prevenir problemas más grandes en el futuro.
Prevención de la cobranza judicial en el entorno empresarial
Las empresas también deben estar atentas a las estrategias para prevenir la cobranza judicial. Una de las formas más efectivas es establecer políticas de crédito claras y rigurosas. Esto implica evaluar la solvencia de los clientes antes de otorgarles crédito y establecer límites de crédito basados en su capacidad de pago. También es importante llevar un seguimiento regular de las cuentas por cobrar y enviar recordatorios oportunos sobre los pagos pendientes.
Además, las empresas pueden beneficiarse de la creación de un departamento de cobranza interno o la contratación de una agencia de cobranza externa. Esto puede ayudar a manejar las cuentas morosas de manera más eficiente y a evitar que las deudas se acumulen hasta el punto de requerir acciones legales. Un enfoque proactivo en la cobranza de cuentas puede prevenir la necesidad de recurrir a la cobranza judicial.
La mediación como herramienta de resolución de conflictos
La mediación es una alternativa a la cobranza judicial que puede ser beneficiosa tanto para deudores como para acreedores. Este proceso implica la intervención de un tercero neutral que ayuda a las partes a llegar a un acuerdo. La mediación puede ser una opción más rápida y menos costosa que los procedimientos judiciales, y permite a las partes mantener un mayor control sobre el resultado. Además, la mediación puede ayudar a preservar las relaciones comerciales y personales, lo cual es especialmente importante en situaciones donde las partes deben seguir interactuando.
Al considerar la mediación, es importante elegir a un mediador con experiencia en la materia y que sea aceptado por ambas partes. La mediación puede ser una solución efectiva para resolver disputas de manera amigable y evitar la necesidad de recurrir a la cobranza judicial.
La importancia de la planificación a largo plazo
Finalmente, la planificación a largo plazo es esencial para prevenir problemas de cobranza judicial. Esto implica no solo gestionar las deudas actuales, sino también establecer metas financieras y desarrollar un plan para alcanzarlas. La planificación a largo plazo puede incluir la creación de un plan de ahorro para la jubilación, la inversión en educación o la adquisición de bienes raíces. Al tener una visión clara del futuro financiero, los deudores pueden tomar decisiones más informadas y evitar caer en la trampa de la deuda.
La planificación a largo plazo también implica estar preparado para imprevistos. Esto significa tener un plan de contingencia en caso de pérdida de ingresos o gastos inesperados. Al anticipar posibles desafíos, los deudores pueden estar mejor equipados para manejarlos sin tener que recurrir a la deuda. Esto no solo ayuda a prevenir la cobranza judicial, sino que también contribuye a una mayor tranquilidad financiera.