
Cotización para recibir el 100%: Años requeridos por abogados
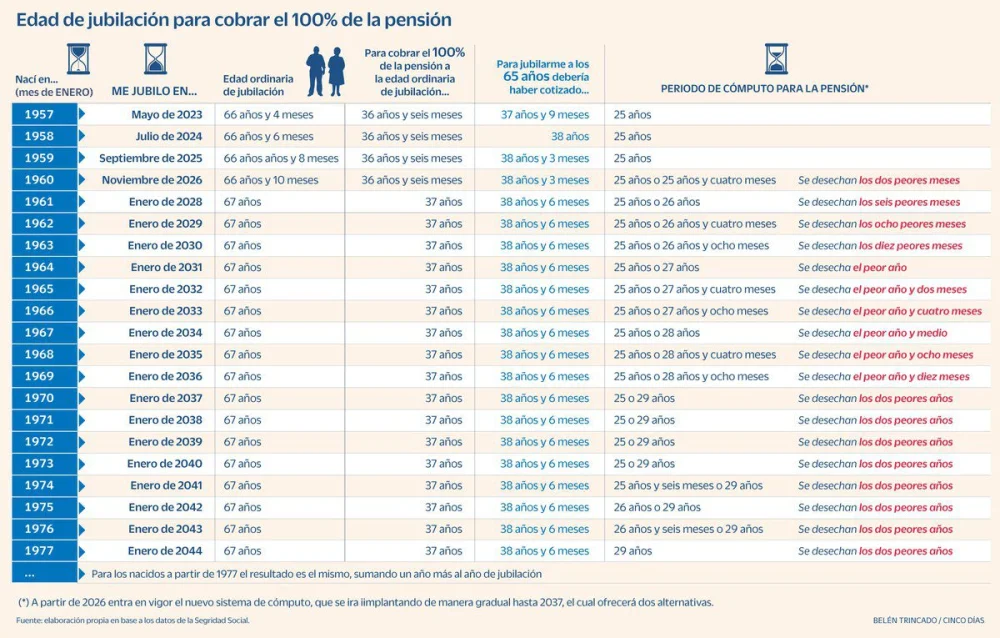
Cuando se trata de recibir el 100% de cotización, es fundamental entender los años requeridos por los abogados para que una persona pueda acceder a este beneficio. La cotización es un aspecto crucial en el ámbito laboral y de la seguridad social, y su correcta gestión puede influir significativamente en la calidad de vida de una persona durante su jubilación. Los abogados especializados en derecho laboral y de seguridad social suelen ser los profesionales más indicados para brindar asesoría sobre este tema. En este artículo, se abordarán los distintos aspectos relacionados con los años de cotización y cómo estos afectan el monto que una persona puede recibir al momento de su retiro.
Años de cotización requeridos
Los años de cotización requeridos pueden variar según el país y la legislación vigente en cada lugar. Generalmente, en muchos sistemas de seguridad social, se establece un número mínimo de años de trabajo y contribuciones a la seguridad social para poder acceder a una pensión completa. Este número puede oscilar entre 15 y 35 años, dependiendo de la normativa de cada país. Es crucial que los trabajadores estén informados sobre los requisitos específicos que deben cumplir para no verse perjudicados en el futuro.
Por ejemplo, en algunos países de América Latina, se exige un mínimo de 25 años de cotización para recibir el 100% de la pensión. En cambio, en otros lugares, este tiempo puede ser menor, pero es importante que los trabajadores conozcan las particularidades de su sistema. Además, muchos trabajadores no son conscientes de que hay excepciones que pueden aplicar, como períodos de maternidad o enfermedad, que también cuentan como años de cotización.
Factores que influyen en los años de cotización
- Tipo de contrato: Los contratos a tiempo completo suelen ofrecer mayores beneficios en términos de cotización.
- Interrupciones laborales: Los períodos de desempleo o de trabajo informal pueden afectar el total de años cotizados.
- Normativas locales: Cada país tiene sus propias reglas sobre qué se considera un año de cotización.
Los factores que influyen en los años de cotización son variados y pueden tener un impacto significativo en el monto final de la pensión. Por ejemplo, un trabajador con un contrato a tiempo completo tiene más posibilidades de acumular años de cotización en comparación con alguien que trabaja a tiempo parcial o en empleos temporales. Además, las interrupciones laborales pueden ser un gran obstáculo; si una persona pasa un tiempo considerable sin empleo, esto puede reducir drásticamente su total de años cotizados.
La normativa local también juega un papel fundamental en este aspecto. En algunos países, se permite que los trabajadores cuenten ciertos períodos como cotización, incluso si no estaban trabajando activamente. Esto incluye situaciones como el servicio militar, la maternidad o incluso el cuidado de familiares. Por lo tanto, es esencial que los trabajadores se informen adecuadamente sobre estas normativas para maximizar sus años de cotización.
Consecuencias de no alcanzar los años requeridos
No alcanzar los años requeridos para recibir el 100% de la cotización puede tener serias consecuencias para los trabajadores al momento de su jubilación. En muchos casos, aquellos que no logran cumplir con el tiempo mínimo establecido se verán obligados a conformarse con una pensión reducida, lo que puede resultar en dificultades financieras significativas en la etapa de retiro. Esto es especialmente preocupante en un contexto donde los costos de vida continúan aumentando y la planificación financiera se vuelve cada vez más crítica.
Además, la falta de cumplimiento con los requisitos de cotización puede llevar a la pérdida de otros beneficios relacionados con la seguridad social. Por ejemplo, aquellos que no alcanzan el tiempo mínimo de cotización pueden perder el acceso a servicios de salud subsidiados o a programas de asistencia social. Esto es un factor que debe tenerse en cuenta, ya que la salud y el bienestar son aspectos vitales que se ven directamente afectados por la falta de cotización adecuada.
Ejemplos de consecuencias
- Pensión reducida: La pensión puede ser significativamente menor de lo esperado.
- Menor acceso a servicios: La cobertura de salud puede verse limitada.
- Incertidumbre financiera: Dificultades para cubrir gastos básicos durante la jubilación.
Las consecuencias de no alcanzar los años requeridos son palpables. Por ejemplo, una pensión reducida puede no ser suficiente para cubrir las necesidades básicas de una persona, lo que podría llevar a un deterioro de la calidad de vida. Además, un menor acceso a servicios de salud puede resultar en costos adicionales para el jubilado, quien podría verse obligado a pagar tratamientos médicos de su propio bolsillo. Esto es especialmente crítico para las personas mayores que suelen requerir más atención médica.
Finalmente, la incertidumbre financiera puede generar un estrés considerable en la vida de una persona jubilada. Sin un ingreso suficiente, muchos pueden encontrarse en situaciones difíciles, lo que resalta la importancia de planificar adecuadamente la carrera laboral y asegurarse de que se cumplan todos los requisitos de cotización. Por esta razón, es esencial que los trabajadores se mantengan informados y busquen asesoría profesional cuando sea necesario.
Asesoría legal para la cotización
Buscar asesoría legal es una de las mejores decisiones que un trabajador puede tomar para asegurarse de que sus años de cotización sean contabilizados correctamente. Los abogados especializados en derecho laboral y de seguridad social pueden ayudar a los trabajadores a entender sus derechos y obligaciones, así como a maximizar sus beneficios de pensión. Esto es especialmente importante en un mundo laboral que cambia constantemente, donde las normativas pueden variar y los derechos de los trabajadores pueden ser vulnerables.
Además, un abogado puede ofrecer apoyo en la recopilación de documentos necesarios para demostrar los años de cotización. Esto incluye la revisión de contratos laborales, recibos de salario y cualquier otro documento que pueda ser relevante para el cálculo de la pensión. La falta de documentación adecuada puede ser un obstáculo significativo, por lo que contar con la ayuda de un profesional puede facilitar este proceso.
Beneficios de la asesoría legal
- Conocimiento experto: Los abogados tienen un profundo conocimiento de las leyes laborales.
- Documentación adecuada: Ayudan a recopilar y organizar la documentación necesaria.
- Defensa de derechos: Pueden representar a los trabajadores en caso de disputas.
Los beneficios de contar con asesoría legal son múltiples. En primer lugar, los abogados poseen un conocimiento experto de las leyes laborales y de seguridad social, lo que les permite guiar a los trabajadores en el camino correcto. Esto es crucial, ya que las normativas pueden ser complejas y cambiantes, y un pequeño error puede tener consecuencias a largo plazo.
Además, la documentación adecuada es fundamental para validar los años de cotización. Los abogados pueden ayudar a los trabajadores a reunir y organizar todos los documentos necesarios, lo que puede ser un proceso abrumador si se intenta hacer solo. Por último, en caso de que surjan disputas con las entidades de seguridad social, un abogado puede defender los derechos de los trabajadores, asegurándose de que se respeten sus intereses.
Opciones para aumentar los años de cotización
Existen diversas opciones que los trabajadores pueden considerar para aumentar sus años de cotización. Una de las formas más efectivas es continuar trabajando, incluso si es a tiempo parcial, después de haber alcanzado la edad de jubilación. Esto no solo ayuda a aumentar el número de años cotizados, sino que también puede resultar en un monto de pensión más alto. Muchos trabajadores no consideran esta opción, pero puede ser beneficioso a largo plazo.
Otra opción es realizar aportes voluntarios a la seguridad social. En muchos países, existe la posibilidad de que los trabajadores hagan aportes adicionales para incrementar su tiempo de cotización. Esto es especialmente útil para aquellos que han tenido períodos de desempleo o que han trabajado en empleos informales. Los aportes voluntarios pueden ser una herramienta poderosa para asegurar un mejor futuro financiero.
Otras estrategias
- Capacitación y educación: Invertir en educación puede abrir nuevas oportunidades laborales.
- Emprendimiento: Iniciar un negocio propio puede generar ingresos y cotización.
- Trabajo en el extranjero: Algunos países tienen convenios que permiten contar los años trabajados en el extranjero.
Otras estrategias para aumentar los años de cotización incluyen la capacitación y educación. Invertir en la propia formación puede abrir nuevas oportunidades laborales que, a su vez, pueden resultar en mayores ingresos y años de cotización. Asimismo, el emprendimiento puede ser una vía para generar ingresos, y si se registra adecuadamente, también puede contar para la cotización. Esto permite a los trabajadores tener un mayor control sobre su futuro laboral y financiero.
Por último, trabajar en el extranjero puede ser otra forma de aumentar los años de cotización. Muchos países tienen convenios de seguridad social que permiten que los años trabajados en el extranjero cuenten para la jubilación en el país de origen. Esto es una opción que no debe pasarse por alto, especialmente en un mundo cada vez más globalizado.
Planificación para la jubilación
La planificación para la jubilación es un aspecto que muchas personas suelen descuidar, pero que es esencial para asegurar un futuro financiero estable. Es importante que los trabajadores empiecen a pensar en su jubilación desde el inicio de su vida laboral. Esto incluye no solo asegurarse de cumplir con los años de cotización requeridos, sino también considerar otras formas de ahorro e inversión que complementen la pensión. La planificación adecuada puede hacer una gran diferencia en la calidad de vida durante los años de retiro.
Una buena práctica es establecer un presupuesto que contemple los gastos futuros y el ingreso esperado de la pensión. Esto permitirá a las personas tener una visión clara de su situación financiera y hacer ajustes si es necesario. Además, es recomendable diversificar las fuentes de ingresos, considerando opciones como inversiones en bienes raíces, fondos de pensiones privados o ahorros en cuentas de alto rendimiento.
Consejos para una mejor planificación
- Comenzar temprano: Cuanto antes se empiece a planificar, mejor será el resultado.
- Revisar regularmente: Es importante revisar y ajustar el plan conforme cambian las circunstancias.
- Buscar asesoría: Consultar a un planificador financiero puede ser muy beneficioso.
Para una mejor planificación, es aconsejable comenzar temprano. Cuanto antes se empiece a pensar en el futuro, más opciones habrá para asegurar un retiro cómodo. Además, es fundamental revisar regularmente el plan de jubilación. Las circunstancias personales y económicas pueden cambiar, y es crucial adaptar la estrategia a esas variaciones. Por último, buscar asesoría de un planificador financiero puede proporcionar información valiosa y ayudar a evitar errores comunes en la planificación.
La planificación para la jubilación no es solo una cuestión de números, sino que también implica una reflexión sobre el estilo de vida que se desea llevar en el futuro. Esto puede incluir consideraciones sobre dónde vivir, qué actividades realizar y cómo mantener un buen estado de salud. Cada uno de estos factores puede influir en los costos de vida durante la jubilación y, por ende, en la cantidad de dinero que se necesitará para mantener el estilo de vida deseado.
Impacto de la legislación en la cotización
La legislación juega un papel crucial en la regulación de los años de cotización y en los beneficios que los trabajadores pueden recibir. Los cambios en las leyes laborales y de seguridad social pueden tener un impacto significativo en la cantidad de años requeridos para acceder al 100% de la pensión. Por esta razón, es importante que los trabajadores se mantengan informados sobre las reformas que puedan afectar su futuro.
En algunos casos, las reformas pueden aumentar el número de años necesarios para acceder a una pensión completa. Esto ha sido un tema de debate en muchos países, donde las reformas buscan equilibrar los sistemas de pensiones que enfrentan problemas de sostenibilidad. Por lo tanto, es crucial que los trabajadores comprendan cómo estos cambios pueden influir en su situación y se preparen adecuadamente para adaptarse a las nuevas normativas.
Aspectos a considerar
- Reformas laborales: Las reformas pueden modificar los requisitos de cotización.
- Derechos adquiridos: Es importante conocer qué derechos ya se tienen y cómo se ven afectados.
- Participación activa: Los trabajadores deben involucrarse en el debate sobre las reformas.
Existen varios aspectos a considerar en relación con el impacto de la legislación. En primer lugar, las reformas laborales pueden alterar los requisitos de cotización, lo que puede afectar a generaciones enteras de trabajadores. Por otro lado, es fundamental que los trabajadores conozcan sus derechos adquiridos y cómo se ven afectados por los cambios en la legislación. Esto les permitirá tomar decisiones informadas sobre su futuro.
Finalmente, es esencial que los trabajadores mantengan una participación activa en el debate sobre las reformas. Esto puede incluir la participación en sindicatos o en grupos de defensa de los derechos laborales. La voz de los trabajadores es fundamental para garantizar que sus intereses sean considerados en la elaboración de políticas que afectan su futuro.
La importancia de la educación financiera
La educación financiera es un componente clave para la planificación de la jubilación y para asegurar que los trabajadores comprendan cómo funcionan los sistemas de cotización. Muchas personas no reciben una educación adecuada sobre finanzas personales, lo que puede llevar a decisiones equivocadas que afecten su futuro financiero. Por esta razón, es fundamental que los trabajadores busquen información y se capaciten en temas relacionados con la cotización y la jubilación.
Entender cómo funcionan las pensiones, los diferentes tipos de ahorro e inversión, y la importancia de la cotización puede marcar una gran diferencia. La educación financiera permite a los trabajadores tomar decisiones más informadas y proactivas sobre su futuro. Esto incluye conocer las diferentes opciones de inversión, cómo maximizar los beneficios de la pensión y cómo evitar deudas innecesarias.
Métodos para mejorar la educación financiera
- Cursos y talleres: Participar en programas de educación financiera puede ser muy útil.
- Lectura de libros: Hay numerosos libros que abordan temas de finanzas personales.
- Asesoría profesional: Consultar a un asesor financiero puede proporcionar información valiosa.
Existen varios métodos para mejorar la educación financiera. Participar en cursos y talleres de educación financiera puede ser una excelente manera de adquirir conocimientos prácticos y aplicables. Además, la lectura de libros sobre finanzas personales puede ofrecer una comprensión más profunda de los conceptos y estrategias que pueden ayudar a los trabajadores a gestionar mejor sus recursos.
Finalmente, consultar a un asesor financiero puede proporcionar información valiosa y personalizada. Un asesor puede ayudar a los trabajadores a diseñar un plan financiero que se ajuste a sus necesidades y objetivos específicos, asegurando que estén bien preparados para su jubilación y que maximicen su cotización a lo largo de su vida laboral.