
Conoce los distintos tipos de solvencia en derecho financiero
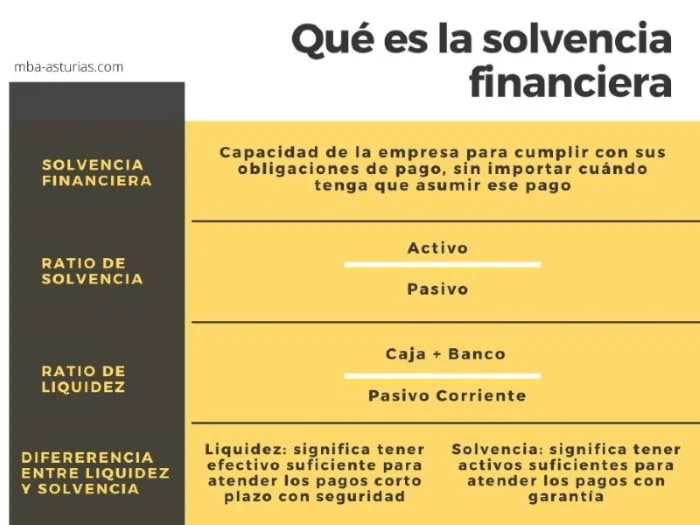
En el ámbito del derecho financiero, la solvencia es un concepto fundamental que se refiere a la capacidad de una entidad para cumplir con sus obligaciones financieras a medida que vencen. Esta capacidad es crucial tanto para individuos como para empresas, ya que determina su estabilidad y viabilidad en el mercado. Existen distintos tipos de solvencia que se pueden clasificar de diversas maneras, y cada uno de ellos tiene implicaciones específicas en la gestión financiera. A continuación, exploraremos los principales tipos de solvencia en derecho financiero y su relevancia en el contexto económico actual.
Solvencia Económica
La solvencia económica se refiere a la capacidad de una entidad para generar suficientes ingresos y recursos a lo largo del tiempo para cumplir con sus obligaciones financieras. Este tipo de solvencia no solo considera los activos y pasivos en un momento determinado, sino también la capacidad futura de la entidad para generar flujo de caja. Es esencial que las empresas mantengan una buena solvencia económica para asegurar su operación a largo plazo.
Para evaluar la solvencia económica, se utilizan varios indicadores financieros. Entre ellos se destacan el flujo de caja operativo, que mide la cantidad de efectivo que una empresa genera a partir de sus operaciones principales, y el margen de utilidad neta, que indica qué porcentaje de los ingresos se traduce en ganancias. Estos indicadores permiten a los analistas financieros evaluar si una entidad es capaz de afrontar sus deudas y otras obligaciones en el futuro.
Importancia de la Solvencia Económica
- Permite a las empresas planificar inversiones futuras.
- Facilita el acceso a financiamiento y crédito.
- Contribuye a la confianza de los inversores y stakeholders.
La solvencia económica es especialmente importante en tiempos de crisis o incertidumbre económica, ya que una empresa con una sólida base económica tiene más probabilidades de resistir desafíos financieros. Además, las entidades que demuestran una buena solvencia económica pueden negociar mejores términos con proveedores y acreedores, lo que a su vez mejora su posición en el mercado.
Solvencia Financiera
La solvencia financiera se refiere a la capacidad de una entidad para cumplir con sus obligaciones a corto y largo plazo, utilizando sus activos. Este tipo de solvencia se centra en la relación entre los activos y los pasivos, y es un indicador clave de la salud financiera de una organización. A menudo se mide a través de ratios financieros que comparan el total de activos con el total de pasivos.
Uno de los ratios más utilizados para medir la solvencia financiera es el ratio de solvencia, que se calcula dividiendo el total de activos entre el total de pasivos. Un ratio superior a 1 indica que la entidad tiene más activos que pasivos, lo que sugiere una buena solvencia financiera. Sin embargo, es importante considerar otros factores, como la calidad de los activos y la naturaleza de las deudas, para obtener una imagen completa de la situación financiera.
Indicadores de Solvencia Financiera
- Ratio de deuda a capital.
- Ratio de cobertura de intereses.
- Ratio de liquidez corriente.
La solvencia financiera es crucial para las empresas, ya que les permite operar sin problemas y cumplir con sus obligaciones a medida que vencen. Las entidades con una buena solvencia financiera son menos propensas a enfrentar problemas de liquidez, lo que les permite concentrarse en su crecimiento y desarrollo. Por otro lado, las empresas con baja solvencia financiera pueden enfrentar dificultades para obtener financiamiento y pueden estar en riesgo de insolvencia.
Solvencia Patrimonial
La solvencia patrimonial se refiere a la capacidad de una entidad para hacer frente a sus deudas a través de su patrimonio neto. Este tipo de solvencia se centra en la relación entre los activos netos y las obligaciones totales. Un patrimonio neto positivo indica que una entidad tiene más activos que pasivos, lo que es un signo de buena salud financiera.
El análisis de la solvencia patrimonial se realiza a menudo mediante el cálculo del ratio de patrimonio neto, que se obtiene dividiendo el patrimonio neto entre el total de pasivos. Un ratio alto sugiere que la entidad tiene una sólida base patrimonial, lo que puede ser atractivo para los inversores y acreedores. Por el contrario, un ratio bajo puede ser motivo de preocupación, ya que indica que la entidad podría tener dificultades para hacer frente a sus obligaciones financieras.
Relevancia de la Solvencia Patrimonial
- Proporciona una medida de la estabilidad financiera a largo plazo.
- Ayuda a evaluar el riesgo de inversión.
- Permite a las empresas negociar mejores condiciones con los acreedores.
La solvencia patrimonial es especialmente importante en el contexto de la planificación financiera y la gestión de riesgos. Las entidades con una sólida base patrimonial pueden enfrentar mejor las fluctuaciones del mercado y otros desafíos económicos. Además, una buena solvencia patrimonial puede ser un factor determinante para atraer inversiones y financiamiento, ya que indica a los inversores que la empresa tiene una base sólida sobre la cual construir su futuro.
Solvencia Técnica
La solvencia técnica es un concepto que se utiliza principalmente en el ámbito de los seguros y la reaseguración. Se refiere a la capacidad de una compañía de seguros para cumplir con sus obligaciones frente a los asegurados. Esta solvencia es fundamental para garantizar que la empresa pueda pagar las reclamaciones que surjan de los contratos de seguro que ha emitido.
La solvencia técnica se evalúa a través de varios indicadores, como el coeficiente de solvencia, que mide el capital disponible de la compañía en relación con sus obligaciones técnicas. Un coeficiente de solvencia adecuado asegura que la empresa tiene suficientes recursos para hacer frente a las reclamaciones y, por lo tanto, es un indicador de la estabilidad de la compañía en el sector asegurador.
Importancia de la Solvencia Técnica
- Protege los intereses de los asegurados.
- Fomenta la confianza en el mercado de seguros.
- Permite a las compañías crecer y expandirse de manera sostenible.
La solvencia técnica es esencial para la salud del sector asegurador. Sin un adecuado nivel de solvencia técnica, una compañía de seguros puede enfrentar dificultades financieras que pueden poner en riesgo su capacidad para cumplir con sus obligaciones. Por lo tanto, las regulaciones en muchos países requieren que las compañías de seguros mantengan un nivel mínimo de solvencia técnica para operar en el mercado.
Solvencia Global
La solvencia global es un término que abarca la evaluación de la capacidad de una entidad para cumplir con todas sus obligaciones financieras, tanto a corto como a largo plazo, en un contexto internacional. Este tipo de solvencia se vuelve especialmente relevante para empresas que operan en múltiples jurisdicciones y que pueden estar sujetas a diferentes normativas y condiciones económicas.
La solvencia global se mide considerando todos los activos y pasivos de la entidad, así como sus ingresos y gastos en diferentes países. Las empresas que buscan expandirse internacionalmente deben prestar especial atención a su solvencia global para asegurarse de que pueden cumplir con sus obligaciones en todos los mercados en los que operan. Esto incluye no solo la evaluación de su situación financiera, sino también la consideración de factores como el riesgo cambiario y las diferencias regulatorias.
Factores que Afectan la Solvencia Global
- Condiciones económicas de los mercados internacionales.
- Regulaciones financieras en diferentes países.
- Riesgos cambiarios y fluctuaciones monetarias.
La solvencia global es un concepto vital para las empresas multinacionales, ya que una buena solvencia a nivel global puede facilitar el acceso a financiamiento en diferentes mercados y mejorar la percepción de la empresa entre los inversores. Además, las entidades con una sólida solvencia global son más capaces de enfrentar crisis económicas en diversas regiones y adaptarse a cambios en el entorno financiero internacional.
Solvencia en el Contexto de la Insolvencia
La insolvencia es el estado en el que una entidad no puede cumplir con sus obligaciones financieras. Este concepto está intrínsecamente relacionado con la solvencia, ya que la falta de solvencia es lo que lleva a la insolvencia. En el ámbito del derecho financiero, es fundamental entender las diferencias entre estos conceptos y cómo se interrelacionan.
La insolvencia puede ser clasificada en dos tipos: insolvencia técnica e insolvencia económica. La insolvencia técnica se produce cuando los pasivos superan a los activos, lo que indica que la entidad no tiene suficientes recursos para cubrir sus deudas. Por otro lado, la insolvencia económica se refiere a la incapacidad de generar ingresos suficientes para cumplir con las obligaciones financieras, incluso si los activos superan a los pasivos en términos contables.
Consecuencias de la Insolvencia
- Posibles procedimientos de quiebra.
- Pérdida de confianza por parte de inversores y acreedores.
- Impacto negativo en la reputación de la empresa.
La insolvencia puede tener consecuencias graves para una entidad, incluyendo procedimientos legales que pueden resultar en la liquidación de activos o reestructuración de deudas. Además, la insolvencia afecta la confianza de los inversores y acreedores, lo que puede dificultar el acceso a financiamiento en el futuro. Por lo tanto, es esencial que las entidades mantengan una buena solvencia para evitar caer en situaciones de insolvencia.
Evaluación de la Solvencia
La evaluación de la solvencia es un proceso crítico que permite a las entidades determinar su capacidad para cumplir con sus obligaciones financieras. Esta evaluación se lleva a cabo a través de un análisis exhaustivo de los estados financieros, así como de otros factores económicos y operativos que puedan afectar la situación financiera de la entidad.
Los analistas financieros utilizan diversas herramientas y técnicas para evaluar la solvencia. Entre ellas se encuentran el análisis de ratios financieros, la proyección de flujos de efectivo y el análisis de sensibilidad. Estos métodos permiten a los analistas identificar posibles riesgos y debilidades en la estructura financiera de la entidad, lo que les ayuda a tomar decisiones informadas sobre la gestión de riesgos y la planificación financiera.
Herramientas para la Evaluación de la Solvencia
- Análisis de ratios financieros.
- Proyecciones de flujos de efectivo.
- Evaluación de la calidad de los activos.
La evaluación de la solvencia no solo es relevante para las empresas, sino también para los inversores, acreedores y otras partes interesadas. Comprender la solvencia de una entidad es fundamental para tomar decisiones informadas sobre inversiones y financiamiento. Por lo tanto, una evaluación adecuada de la solvencia puede tener un impacto significativo en la salud financiera y el crecimiento de la entidad.
Conclusiones sobre la Solvencia en Derecho Financiero
La solvencia es un concepto clave en el derecho financiero que abarca diferentes dimensiones, como la solvencia económica, financiera, patrimonial, técnica y global. Cada uno de estos tipos de solvencia tiene implicaciones específicas para la gestión financiera y la operación de las entidades. Mantener una buena solvencia es fundamental para asegurar la estabilidad y el crecimiento a largo plazo, así como para evitar situaciones de insolvencia que pueden tener consecuencias negativas.
La evaluación de la solvencia es un proceso esencial que permite a las entidades identificar sus fortalezas y debilidades financieras. Utilizando diversas herramientas y técnicas, los analistas pueden tomar decisiones informadas sobre la gestión de riesgos y la planificación financiera. En un entorno económico en constante cambio, la comprensión de la solvencia y su evaluación son más importantes que nunca para el éxito de las entidades en el mercado.