
Cálculo de pensión: guía legal para maximizar tus beneficios
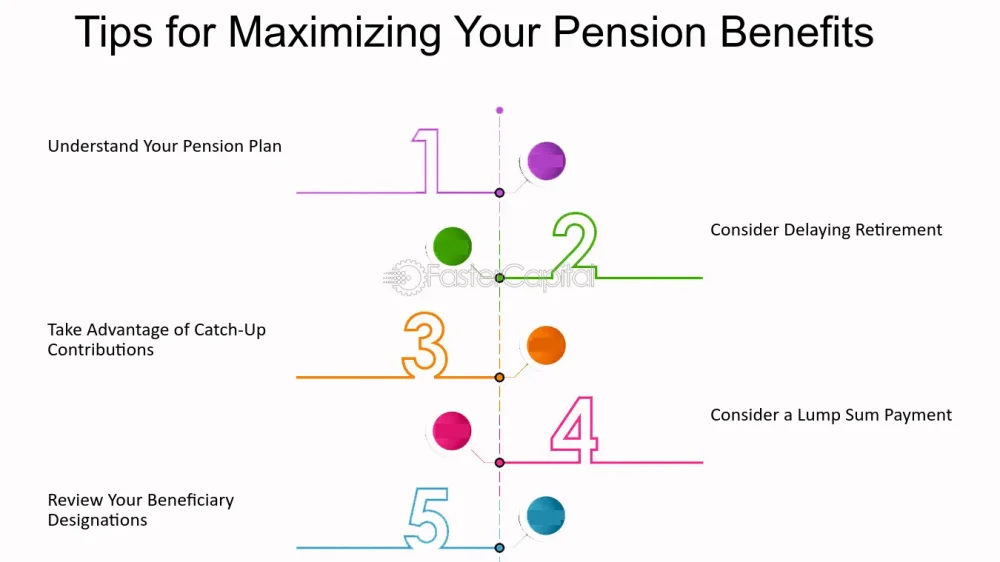
El cálculo de pensión es un aspecto fundamental en la planificación financiera de cualquier persona que se acerque a la jubilación. Comprender cómo se determina el monto de la pensión puede ayudar a maximizar los beneficios y asegurar una calidad de vida adecuada en la etapa posterior a la vida laboral. En este artículo, exploraremos los distintos factores que influyen en el cálculo de la pensión, así como las estrategias legales que se pueden utilizar para optimizar los ingresos de jubilación. A continuación, se presentarán diversas secciones que abordarán temas clave relacionados con el cálculo de pensiones.
Factores que influyen en el cálculo de la pensión
El primer paso para entender el cálculo de la pensión es conocer los factores que influyen en ella. Estos factores pueden variar según el país y el sistema de pensiones, pero en general, hay varios elementos comunes que se deben considerar. Uno de los factores más importantes es el tiempo de cotización. Cuantos más años una persona haya contribuido al sistema de pensiones, mayor será su pensión. Este tiempo de cotización se traduce en una mayor acumulación de fondos que se utilizarán para pagar la pensión.
Otro factor crucial es el salario promedio durante la vida laboral. La mayoría de los sistemas de pensiones calculan la pensión en base a los salarios ganados durante un período determinado. Por lo tanto, es importante tener en cuenta que los salarios más altos generalmente resultan en pensiones más elevadas. Además, algunos sistemas consideran el salario más alto de los últimos años de trabajo, lo que puede ser beneficioso para quienes tienen un aumento de sueldo antes de jubilarse.
Otros factores a considerar
- Edad de jubilación: La edad a la que una persona decide jubilarse puede afectar el monto de la pensión. Jubilarse antes de la edad legal puede resultar en una reducción de los beneficios.
- Tipo de pensión: Existen diferentes tipos de pensiones, como las de jubilación, invalidez o sobrevivencia, cada una con sus propias reglas de cálculo.
- Inversiones adicionales: Las personas que realizan inversiones adicionales, como planes de pensiones privados, pueden aumentar sus ingresos de jubilación.
Es fundamental tener en cuenta todos estos factores al planificar la jubilación. Conocer cómo cada uno de ellos influye en el cálculo de la pensión permitirá a las personas tomar decisiones más informadas y estratégicas.
Tipos de pensiones y su cálculo
El sistema de pensiones se divide generalmente en varios tipos, cada uno con su propio método de cálculo. Los dos tipos más comunes son las pensiones contributivas y no contributivas. Las pensiones contributivas son aquellas en las que los trabajadores han realizado aportaciones a lo largo de su vida laboral. Estas pensiones se calculan en función de las contribuciones realizadas y el tiempo de cotización.
Por otro lado, las pensiones no contributivas están destinadas a personas que no han podido contribuir al sistema, ya sea por razones de discapacidad, pobreza o falta de empleo. Estas pensiones suelen tener un monto fijo y no dependen del historial laboral. Es importante conocer las diferencias entre ambos tipos de pensiones, ya que esto influirá en el cálculo y los beneficios a recibir.
Cómo se calcula una pensión contributiva
- Base reguladora: Se calcula a partir de los salarios cotizados durante un período determinado, generalmente los últimos años de trabajo.
- Porcentaje de pensión: Se aplica un porcentaje a la base reguladora, que varía según el tiempo de cotización. A mayor tiempo, mayor porcentaje.
- Complementos: Se pueden añadir complementos por cargas familiares o situaciones especiales.
Para calcular una pensión contributiva, es esencial tener un registro claro de las aportaciones realizadas y los salarios percibidos. Esto permitirá estimar de manera más precisa el monto de la pensión a recibir al momento de la jubilación.
Estrategias legales para maximizar la pensión
Una vez que se comprenden los factores y tipos de pensiones, es hora de explorar algunas estrategias legales que pueden ayudar a maximizar los beneficios de jubilación. Estas estrategias pueden incluir desde la planificación anticipada hasta la optimización de las contribuciones al sistema de pensiones. Una de las estrategias más efectivas es realizar aportaciones adicionales a un plan de pensiones privado. Esto puede incrementar significativamente el monto de la pensión al momento de la jubilación.
Además, es recomendable revisar periódicamente el estado de las aportaciones y el cálculo de la pensión. Esto permite identificar cualquier error o discrepancia que pueda afectar el monto final. Si se detectan errores, es importante corregirlos lo antes posible para evitar problemas en el futuro. También es fundamental estar al tanto de los cambios legislativos que puedan afectar el sistema de pensiones y ajustar la planificación en consecuencia.
Otras estrategias a considerar
- Elegir la edad de jubilación adecuada: Decidir cuándo jubilarse puede influir en el monto final de la pensión. A menudo, esperar más tiempo puede resultar en beneficios más altos.
- Contribuciones adicionales: Realizar aportaciones adicionales durante los años de mayor ingreso puede aumentar la base reguladora.
- Formación continua: Mantenerse actualizado en habilidades laborales puede permitir un mejor salario y, por ende, una mayor pensión.
Implementar estas estrategias no solo ayuda a maximizar la pensión, sino que también proporciona una mayor seguridad financiera durante la jubilación. Es fundamental tener en cuenta que cada situación es única, por lo que es recomendable buscar asesoramiento profesional para tomar decisiones informadas.
Documentación necesaria para el cálculo de la pensión
Para llevar a cabo el cálculo de la pensión, es esencial contar con la documentación adecuada. Esto incluye una variedad de documentos que demuestran las aportaciones realizadas y el historial laboral. Algunos de los documentos más importantes son los certificados de cotización, que proporcionan información sobre el tiempo de trabajo y las aportaciones efectuadas a lo largo de la vida laboral.
También es recomendable tener a mano los contratos de trabajo y las nóminas, que servirán como prueba de los salarios percibidos. Estos documentos son fundamentales para determinar la base reguladora y calcular la pensión. Además, si se han realizado aportaciones a planes de pensiones privados, es importante conservar la documentación relacionada con esos planes.
Lista de documentación necesaria
- Certificados de cotización.
- Contratos de trabajo.
- Nóminas de los últimos años.
- Documentación de planes de pensiones privados.
- Historial laboral.
Contar con toda la documentación necesaria no solo facilita el proceso de cálculo de la pensión, sino que también ayuda a evitar contratiempos y retrasos en el momento de solicitarla. Es recomendable revisar periódicamente estos documentos y asegurarse de que estén actualizados y completos.
Errores comunes en el cálculo de la pensión
A pesar de la importancia del cálculo de la pensión, muchas personas cometen errores comunes que pueden afectar negativamente el monto final a recibir. Uno de los errores más frecuentes es no llevar un registro adecuado de las aportaciones realizadas. Sin un control claro de las contribuciones, es difícil determinar el tiempo de cotización y, por ende, el monto de la pensión.
Otro error común es no considerar todos los ingresos al calcular la pensión. Algunas personas pueden olvidar incluir ingresos de trabajos a tiempo parcial o de actividades independientes, lo que puede resultar en una base reguladora más baja. Además, no estar al tanto de los cambios en la legislación también puede llevar a errores en el cálculo, ya que las normas y regulaciones pueden variar con el tiempo.
Consejos para evitar errores
- Mantener un registro detallado: Anotar todas las aportaciones y salarios recibidos a lo largo de la vida laboral.
- Consultar con expertos: Buscar asesoramiento profesional puede ayudar a evitar errores en el cálculo.
- Actualizarse sobre cambios legislativos: Estar informado sobre las nuevas leyes y regulaciones que puedan afectar el sistema de pensiones.
Evitar estos errores es crucial para asegurar que se reciba el monto adecuado de pensión. La planificación y el seguimiento constante son claves para maximizar los beneficios de jubilación.
El papel de los asesores financieros en el cálculo de pensiones
Los asesores financieros juegan un papel fundamental en la planificación de la jubilación y el cálculo de pensiones. Estos profesionales cuentan con el conocimiento y la experiencia necesarios para ayudar a las personas a entender su situación financiera y a maximizar sus beneficios de jubilación. Un asesor financiero puede proporcionar información valiosa sobre las diferentes opciones de pensiones, así como sobre las estrategias legales disponibles para aumentar el monto de la pensión.
Además, un asesor financiero puede ayudar a las personas a establecer un plan de ahorro para la jubilación. Esto incluye la evaluación de las necesidades financieras futuras y la creación de un plan de inversión adecuado. Los asesores también pueden ayudar a identificar posibles errores en el cálculo de la pensión y ofrecer soluciones para corregirlos. contar con el apoyo de un asesor financiero puede ser una herramienta muy útil para asegurar una jubilación cómoda y segura.
Ventajas de contar con un asesor financiero
- Conocimiento experto: Proporcionan información precisa y actualizada sobre el sistema de pensiones.
- Planificación personalizada: Ayudan a crear un plan de jubilación adaptado a las necesidades individuales.
- Identificación de errores: Pueden detectar y corregir errores en el cálculo de la pensión.
La asesoría financiera no solo es útil para el cálculo de pensiones, sino que también puede ayudar en la planificación general de la jubilación, asegurando que cada persona esté bien preparada para esta etapa de la vida.
Conclusiones sobre el cálculo de pensiones
El cálculo de pensiones es un proceso complejo que involucra varios factores y consideraciones. Es esencial entender cómo se determina el monto de la pensión y qué estrategias se pueden implementar para maximizar los beneficios. Desde la planificación anticipada hasta la documentación adecuada, cada paso es importante para asegurar una jubilación cómoda y segura.
Además, es fundamental estar informado sobre los cambios en la legislación y contar con el apoyo de profesionales en el área financiera. La preparación adecuada y el conocimiento sobre el sistema de pensiones son claves para garantizar que se reciba el monto justo al momento de la jubilación. Al final del día, una buena planificación puede hacer la diferencia entre una jubilación tranquila y una llena de preocupaciones financieras.